Trečią kartą įvykusiuose finansinių technologijų sektoriaus apdovanojimuose „Lithuanian Fintech Awards“ įvertinimo susilaukė septynios bendrovės ir asociacijos „Fintech Hub LT“ vadovė Vaiva Amulė. Vieninteliuose šio sektoriaus apdovanojimuose šalyje – gerai pažįstami pavadinimai ir ambicingi naujokai.
Finansinių technologijų ir tvarių inovacijų centro „Rockit“ rengiamuose rinkimuose įmonės bei žmonės varžėsi septyniose kategorijose. Šešiose kategorijose laimėtojus rinko 15 narių komisija, kurioje buvo Lietuvos banko, Finansų ministerijos, šalies ir užsienio bankų, rizikos kapitalo fondų, teisės konsultantų, asociacijų ir bendrovių atstovai. Dar viena nominacija atspindėjo publikos simpatijas.
Nominacijoms iš viso buvo pateikta 90 paraiškų – ženkliai daugiau nei praėjusiais metais, kai buvo sulaukta 70 paraiškų.
Didžiausią įtaką „fintech“ sektoriuje padariusia įmone buvo pripažinta mokėjimo paslaugas teikianti bendrovė „TransferGo“ už operatyvią reakciją į karą Ukrainoje. Bendrovė sudarė galimybes šalį paliekantiems žmonėms sklandžiai naudotis finansinėmis paslaugomis, o pačioje šalyje palaikė savanorystės, lėšų rinkimo ir skubios pagalbos iniciatyvas.
„TransferGo“ regiono plėtros vadovė Anastasia Fomenko kalbėjo, kad praėjusiais metais bendrovės su Ukraina susijusiomis paslaugomis pasinaudojo 400 tūkstančių žmonių, kurie atliko 4 mln. pavedimų. „Pavedimus darė ne tik ukrainiečiai, bet ir prie pagalbos iniciatyvos prisidedantys lietuviai, lenkai bei kiti. Mes ir toliau sieksime, kad pinigų perlaidos nekeltų jokių rūpesčių migrantams bet kurioje pasaulio šalyje“, – sakė A. Fomenko.
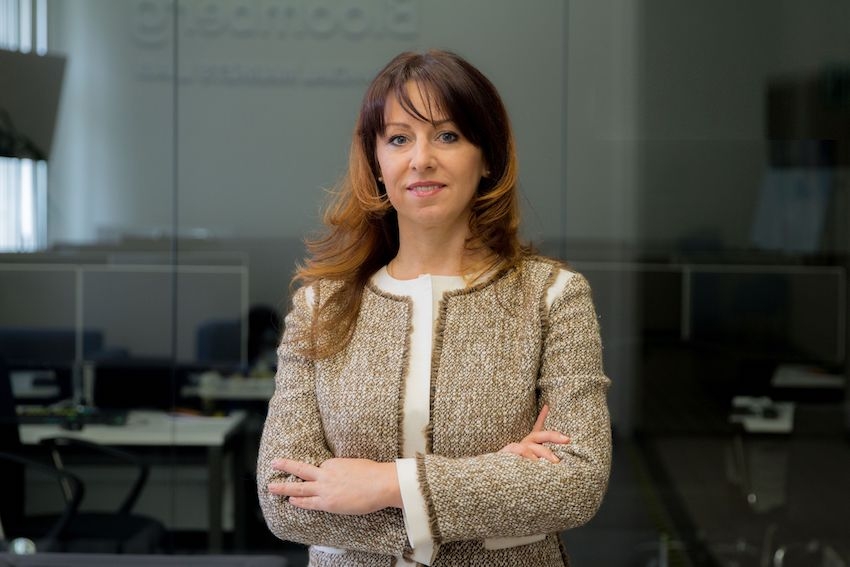
Metų „fintech“ lydere buvo pripažinta asociacijos „Fintech Hub LT“ vadovė Vaiva Amulė. Pasak jos, asociacijos tikslai yra kurti ir plėtoti „fintech“ bendruomenės dialogą su reguliatoriumi, valdžios institucijomis, kurti vieningą sektoriaus kryptį ir siekti „fintech“ paslaugų eksporto į Europą lyderystės.
„Lietuvos kaip „fintech“ šalies pripažinimas tarptautinėje erdvėje rodo, kad einame teisinga kryptimi. Todėl man įteiktą apdovanojimą skiriu visai „fintech“ bendruomenei, nes tai yra mūsų visų sunkaus darbo įvertinimas. Šis apdovanojimas yra puiki paskata „fintech“ bendrovėms ir toliau sėkmingai augti, teikti inovatyvias paslaugas, kurti naujus produktus, partnerystes, kurios bus naudingos ne tik žmonėms Lietuvoje, bet ir visoje Europos Sąjungoje“, – sako V. Amulė.
Geriausios metų bendrovės laurus išsinešė pirmasis skaitmeninis lietuviško kapitalo bankas verslui „SME Finance“. Metų įgalintojais šįkart buvo įvardinti du nominantai: reputacijos, atitikties, finansinių nusikaltimų ir pinigų plovimo prevencijos sprendimus teikiantys „Amlyze“ bei platforma „iDenfy“.
Metų inovatore pripažinta bendrovė „Finci“, „fintech“ sektoriuje taikanti dirbtinio intelekto, blokų grandinių, daiktų interneto, biometrikos ir robotikos technologijas.
Bendrovė „Paystraxt“ tapo laimėtoja metų plėtros istorijos nominacijoje – buvo įvertintas jos nuoseklus darbas, ekspertiškumas ir kūrybiškumas, lėmęs greitą, tačiau tvarų klientų bei pajamų augimą.
Daugiausia publikos balsų surinko e. komercijos sprendimus teikianti ir per 5000 klientų turinti bendrovė „Montonio“.
„Lithuanian Fintech Awards“ yra metų pasiekimus fiksuojančio ir „The Fintech Landscape in Lithuania“ apžvalgą pristatančio renginio dalis. 2022 metų pabaigoje Lietuvoje buvo 263 „fintech“ bendrovės, įskaitant licencijuotas ir nelicencijuotas finansinių technologijų įstaigas. Sektoriuje dirbo 7 000 žmonių, arba 18,6 proc. daugiau nei 2021-aisiais.
Gausėjantis darbuotojų skaičius, tvirtos pozicijos tarptautinėje rinkoje ir daugiau jaunų specialistų – tokias praėjusių metų „fintech“ tendencijas išryškino tradicinė kasmetinė apžvalga „The Fintech Landscape in Lithuania“, rengiama finansinių technologijų bendruomenės ir valstybės institucijų.
2022 metų pabaigoje Lietuvoje buvo 263 „fintech“ bendrovės, įskaitant licencijuotas ir nelicencijuotas finansinių technologijų įstaigas. Ženkliai augo darbuotojų skaičius: sektoriuje dirbo 7 000 žmonių, arba 18,6 proc. daugiau nei 2021-aisiais.
„Fintech“ bendrovės pernai pritraukė 67,9 mln. eurų investicijų (2021 m. – 65,6 mln. eurų). Tai sudarė 13 proc. visų investicijų į Lietuvos bendroves. Didžiąją dalį, 61,6 mln. eurų, pritraukė startuolis „kevin.“.
„Investuok Lietuvoje“ generalinio direktoriaus Elijaus Čivilio teigimu, nors 2022-iuosius metus lydėjo neramus geopolitinis ir ekonominis kontekstas, Lietuvos „fintech“ ekosistema išliko stipri.
„Finansinių technologijų sektorius jau tapo neatskiriama Lietuvos ekonomikos dalimi – pastarieji keleri metai išbandė ir įrodė Lietuvos „fintech“ atsparumą ir lankstumą bei privertė sektorių žengti brandos link. Matome, kad Lietuva tvirtina savo kaip atsakingos bei atviros fintech lokacijos pozicijas Europoje: naujai prisijungiančių rinkos žaidėjų skaičiai lėtėja, tačiau stabiliai auga „fintech“ įmonių pelnas bei darbuotojų skaičius, o dėmesys pinigų plovimo prevencijai leidžia sektoriui ir toliau augti tvariai“, – sako E. Čivilis.
2022 m. mūsų šalies finansų įstaigos mokėjimo paslaugas teikė 25 mln. klientų visoje Europos Sąjungoje, elektroninių pinigų ir mokėjimo įstaigų sektorius turėjo daugiau nei 3,3 mln. klientų. Pernai elektroninių pinigų ir mokėjimo įstaigų pajamos didėjo 1,6 karto, o mokėjimo operacijų suma – 1,3 karto. Palyginti su 2021 m., augo ir sutelktinio finansavimo bei tarpusavio skolinimo rinkos.
Lietuva pagal elektroninių pinigų įstaigų skaičių ir toliau buvo Europos Sąjungos lyderė, stiprino savo pozicijas kaip finansinių technologijų centras. Lietuvos banko Naujokų programos duomenys rodo augantį susidomėjimą mūsų šalies finansų rinka.
„Siekiame, kad licencijuotos „fintech“ įstaigos kurtų kuo didesnę pridėtinę vertę visuomenei, o Lietuva tarptautinėje erdvėje būtų laikoma patikima ir saugia jurisdikcija. Jaučiame, kad tai ypač svarbu siekiant pritraukti globaliai veikiančius ir aukštą reputaciją turinčius investuotojus. Matome stiprią konkurenciją mokėjimų, vartojimo kreditų rinkose, tai naudinga vartotojams. Labai svarbu, kad su verslo plėtra įstaigos stiprintų atitikties kultūrą, didintų atsparumą grėsmėms, tinkamai valdytų rizikas“, – sako Lietuvos banko valdybos narys Simonas Krėpšta.
Jis pridūrė, kad centrinis bankas ir toliau palaikys su finansų rinkos dalyviais konstruktyvų dialogą, daug dėmesio bus skiriama kapitalo rinkos plėtrai ir „fintech“ įmonių pritraukimui.
Ypatingas ir valstybės institucijų, ir finansų rinkos dalyvių dėmesys skiriamas pinigų plovimo prevencijai – stiprinami gebėjimai, sukurta pinigų plovimo ir teroristų finansavimo prevencijos kompetencijų sertifikavimo programa. Siekiama, kad Lietuva taptų šiuo metu kuriamos ES Pinigų plovimo ir terorizmo finansavimo priežiūros institucijos (AMLA) namais
Ekonomiškai sudėtingo laikotarpio įveikimo raktas – susitelkimas
Nepaisant stabtelėjusių rizikos kapitalo investicijų ir galimai sudėtingo laikotarpio pasauliniam „tech“ sektoriui, rinkos dalyvių nuotaikos išlieka optimistinės. Tik kas dešimta „fintech“ bendrovė Lietuvoje neplanuoja plėtros šiais metais.
Pozityvios nuotaikos prideda ir tai, kad daugėja jaunų specialistų (16-34 m.), besirenkančių informacines komunikacines technologijas. 2020-2021 m. jų skaičius išaugo 17 proc., iki 52 tūkstančių.
Pasak finansų technologijų ir tvarių inovacijų centro „Rockit“ vadovės Linos Žemaitytės-Kirkman, prie sėkmingos „fintech“ plėtros prisideda susiformavusi stipri ekosistema, kuri aktyviai bendradarbiauja tarpusavyje, su valstybės institucijomis ir švietimo įstaigomis.
„Natūralu, kad sparčiai besiplėtojančiame sektoriuje kyla įvairių iššūkių, o kartais – net nesutarimų tarp suinteresuotų pusių. Tačiau mūsų visų stiprybė yra noras kartu spręsti problemas ir siekti naujų verslo aukštumų. Tą itin pastebi apsilankantys svečiai iš užsienio – daugelis jų teigia, kad tokios vieningos finansinių technologijų bendruomenės ir rezultatus duodančių diskusijų su įvairius interesus ginančiomis institucijomis jiems dar neteko matyti“, – teigia L. Žemaitytė-Kirkman.
Visą Lietuvos „fintech“ rinkos apžvalgą galima rasti „Invest Lithuania“ svetainėje, o susipažinti su „Rockit Fintech Map 2022“ galima paspaudus čia
„Fintech“ sektoriaus apžvalgą rengia „Investuok Lietuvoje“ kartu su Finansų ministerija, Lietuvos banku, finansinių technologijų ir tvarių inovacijų centru „Rockit“, „Fintech Hub LT“ bei Lietuvos rizikos ir privataus kapitalo asociacijomis, Finansinių nusikaltimų tyrimo tarnyba. Duomenys surenkami apklausiant sektoriaus bendroves ir remiantis oficialia statistika.
Visose gyvenimo srityse moderniųjų technologijų plėtra šiandien daro labai didelį poveikį, o finansų srityje jų vystymasis kai kuriais atvejais netgi keičia žaidimo taisyklės. Naujų produktų prieinamumas vartotojams, tarpininkų eliminavimas, greitis, paprastumas ir kuo mažesnė paslaugų kaina – šie poreikiai finansų rinką verčia ieškoti vis naujų sprendimų.
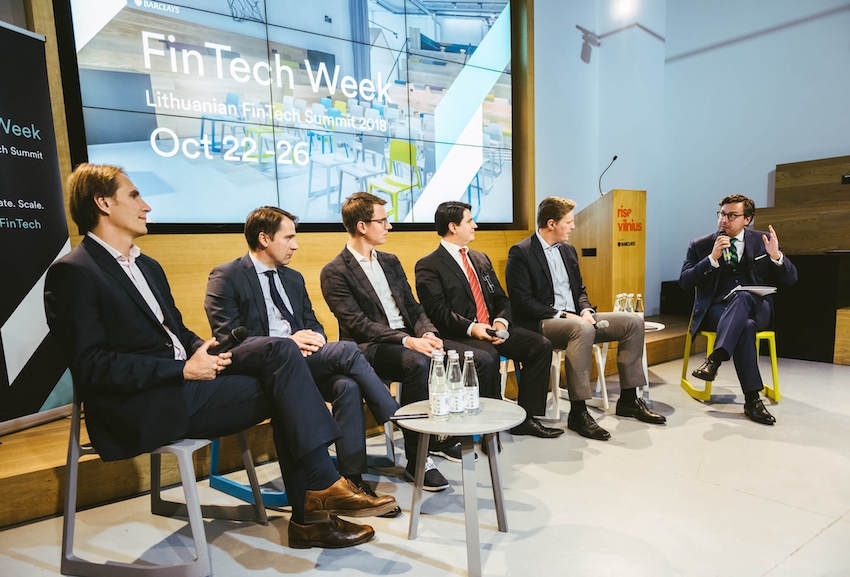
Apie tai diskutavę Vilniuje vykusios Finansų ministerijos ir Lietuvos bankų asociacijos (LBA) organizuotos 9-osios tarptautinės finansų rinkų konferencijos dalyviai išryškino būdus, kuriais pasinaudojus, lanksti technologijų infrastruktūra gali suteikti naudos tiek rinkos dalyviams, tiek jų klientams.
Į technologijų pasaulį – per telefoną
Diskusijoje, kurią moderavo advokatų profesinės bendrijos „Walless“ partnerė Joana Baublytė-Kulvietė, dalyvavęs investavimo paslaugas Europos klientams teikiančios „Revolut Securities“ vadovas Rolandas Juteika pristatė „Revolut“ apžvalgą, joje išskirdamas penkias finansinių technologijų srities tendencijas, užtikrinančias galimybes investuoti paprasčiau.
Pirmoji jų - dirbtinis intelektas. Vienas iš paskutinių pavyzdžių, gerai atspindintis šiandieninio dirbtinio intelekto galimybes, yra „ChatGPT“. Jau dabar šis įrankis sugeba pasiūlyti pavyzdinę investicinio portfelio sudėtį. Tobulėjant dirbtinio intelekto algoritmams ir apjungiant juos su finansinių instrumentų duomenų bazėmis, dirbtinio intelekto galimybės investavimo srityje gali tapti neribotos. R.Juteika minėjo ir robotus-konsultantus (angl. robo-advisors), kurių valdomas turtas šiuo metu jau siekia 2 trilijonus JAV dolerių.
„Revolut Securities“ vadovas taip pat paminėjo blokų grandinės (angl. blockchain) ir paskirstytojo registro (angl. distributed ledger) technologijas, kurios artimiausiu metu gali padėti pasiekti didelių permainų – sumažinti standartinio vertybinių popierių atsiskaitymų ciklą nuo dviejų dienų iki atsiskaitymo tą pačią dieną ir pan. Lėčiausiai progresuojanti technologija investicijų srityje, anot R. Juteikos, yra virtualioji realybė (angl. virtual reality), kuri padeda sukurti visiškai naują, papildomą virtualų pasaulį. Anot jo, virtualią realybę būtų galima sėkmingai naudoti siekiant mažmeniniams investuotojams suteikti daugiau žinių apie finansų rinkas.
Visos išvardintos technologijos, anot „Revolut“, bus efektyviai naudojamos tik tada, kai vartotojai jomis galės naudotis per savo mobiliuosius įrenginius. Šiuos turi 87 proc. Europos gyventojų.
„Mažmeninių investuotojų prekyba finansinėmis priemonėmis neturi ateities be mobiliojo telefono, kuriame privalo būti įdiegti paprasti, lengvai prieinami ir nebrangūs sprendimai“, – tikino R. Juteika.
Investuotojų asociacijos įkūrėjas ir asociacijos valdybos pirmininkas Vytautas Plunksnis taip pat pritarė, kad mažmeniniams investuotojams reikalinga paprasta prieiga prie įvairių produktų.
„Jei sukursime paprastą ir lengvą prieigą, reikės dar vieno dėmens – švietimo, kad žmonės galėtų orientuotis ir suprasti sudėtingą finansų pasaulį“, – diskusijoje sakė V.Plunksnis. Anot jo, jau ir dabar įvairių programų pasirinkimas yra nemažas, tačiau žmonės vis dar nežino, ką su jomis daryti.
„Technologinių sprendimų pasiūla dar labiau didės, tačiau žmonės turi patys priimti pagrįstą sprendimą, o ne vadovautis suinteresuotų tarpininkų patarimais“, – akcentavo Investuotojų asociacijos atstovas.
Jaunimo požiūris – kitoks
Pasaulinės integruotų finansų pradininkės „DriveWealth“ verslo plėtros vadovas Jeff Pasquerella pristatė savo plėtojamą investavimo į akcijas įrankį „fintech“ įmonėms.
Lygindamas situaciją JAV ir Europoje, J. Pasquerella minėjo, kad situacija yra panaši: jaunoji karta netiki, kad turės pakankamos socialinės apsaugos sistemą, todėl investuoja jau dabar. Anot jo, jau dabar yra platformų, kurios leidžia investuoti net paaugliams.
Technologijų plėtra taip pat prisideda ir prie finansinio švietimo – investuoti pageidaujantiems paaugliams kuriami trumpi kursai, sudaroma galimybė įgyti žinių naudojantis moderniomis technologijomis. Išklausę reikiamą pamokų skaičių, paaugliai gauna galimybę prekiauti tam tikromis akcijomis arba obligacijomis.
„Pastaruoju metu aktyviausiai investuoja žmonės, gimę 1980–1990 m. – tokių yra 46 proc.“, – tendenciją įvardijo „DriveWealth“ verslo plėtros vadovas.
Skaitmeninė rinka: populiarumas svyruoja
Mokėjimų platformos „Nuvei“ Skaitmeninio turto vadovas Jan Lorenc diskusijoje nemažai dėmesio skyrė skaitmeninio turto klausimams. Jis teigė, jog decentralizuoti finansai kartu su blokų grandinės technologija suprantami kaip skaitmeninė rinka, kurioje galima naudoti labai panašias priemones, kaip ir tradicinėje – skolintis ir skolinti, naudotis išvestinėmis finansinėmis priemonėmis, prekiauti. Tačiau yra ir skirtumų.
„Skaitmeninė rinka veikia kitaip nei tradiciniai finansai – čia nėra prižiūrinčių tarpininkų, skaitmeninę piniginę atsidaryti galima lengvai ir paprasčiau, nei banko sąskaitą. Skaitmeninė rinka neturi sienų, yra pagrįsta blokų grandinės technologija, užtikrinančia skaidrumą, blokų grandinės sistemoje naudojamos automatizuotos sutartys“, – pasakojo J.Lorenc.
Kalbėdamas apie skaitmeninę rinką, „Nuvei“ atstovas teigė, jog 2021 m. ji smarkiai išpopuliarėjo, - išaugo iki 200 mlrd. dolerių, - bet 2022 m. labai greitai sumažėjo dėl daugelio veiksnių, vienas iš jų – pinigų politikos griežtinimas ir kai kurių šios srities įmonių bankrotai. Tačiau pati blokų grandinės technologija toliau plinta ir tampa dar populiaresnė. Instituciniai investuotojai, anot jo, rodo didžiulį susidomėjimą žengti į skaitmeninio turto erdvę stabilių kriptovaliutų (angl. stablecoins) kūrimo, skaitmeninių žetonų (angl. tokens) kapitalo rinkose ir kt.
„Už decentralizuotų finansų slypi blokų grandine pagrįsti pavyzdžiai: išvestinės skolinimosi ir skolinimo priemonės, nepakeičiami žetonai (NFT), ir kitos priemonės“, - kalbėjo J.Lorenc.
V. Plunksnis atkreipė dėmesį, kad daugumą decentralizuotais finansais sprendžiamų problemų galima sutvarkyti ir be blokų grandinės.
„Sritis, kuriai tai gali turėti didžiausios įtakos, yra mokėjimai, nes dabar tradicinėje bankininkystėje pervedimai trunka pernelyg ilgai“, – svarstė Investuotojų asociacijos įkūrėjas.
Ateityje – didesnė pasiūla
Paprašyti trumpai išdėstyti savo artimiausių metų vizijas, diskusijos dalyviai akcentavo įvairius dalykus.
R.Juteika pažymėjo labai laukiantis dirbtinio intelekto tobulėjimo, mat su tuo sieja tolesnę finansinių technologijų pažangą. „Revolut Securities“ vadovo manymu, dirbtinio intelekto panaudojimas gali turėti didesnį poveikį investavimo populiarėjimui trumpuoju laikotarpiu.
J. Pasquerella minėjo, kad jo atstovaujama bendrovė daugiausia dėmesio skiria akcijoms ir akcijoms dalimis. Anot jo, dabar yra plečiamas produktų krepšelis, įtraukiant opcionus, obligacijas, iždo vertybinius popierius, įskaitant ir alternatyvias priemones.
„Ateis diena, kai mūsų robotizuota sistema galės pasiūlyti visą produktų rinkinį, kad žmonės galėtų pradėti investuoti į savo ateitį“, – žadėjo „DriveWealth“ verslo plėtros vadovas.
V. Plunksnis prognozavo, kad kiekvienais metais investuotojų skaičius neabejotinai didės, bus daugiau įvairių produktų pasiūlos, todėl, jo įsitikinimu, svarbiausia šioje srityje – šviesti klientus.
J. Lorenc tvirtino matantis galimybių tradiciniams bankams įsitraukti į blokų grandinės erdvę. Jo manymu, didžiulis potencialas susijęs su didelės vertės NFT, nors šis projektas yra dar tik pradėtas vystyti.
UAB „Perfect Sunday“, vystanti naują obligacijų platformą pavadinimu „BeMyBond“, savo technologiniu partneriu pasirinko programinės įrangos kūrėją UAB „NFQ Technologies“ (NFQ). Naujoji platforma vartotojams pasiūlys technologiškai pažangų ir patogų būdą investuoti į nekilnojamojo turto ir kitokio pobūdžio projektus per obligacijas.
Platformą, kartu su NFQ komanda, kuria investicijų valdymo srities profesionalai Indrė Dargytė ir Andrius Sokolovskis. Idėja apjungti šiuo metu atskirai veikiančias obligacijų išleidimo ir sutelktinio finansavimo rinkas jiems kilo ieškant būdų padėti mažesniems investuotojams investuoti į geros kokybės institucinius projektus.
Planuojama, kad platformoje didžioji dalis pritraukto sutelktinio finansavimo bus obligacijų forma, bet ketinama pasiūlyti investuoti ir į paskolas. Mažmeniniams investuotojams „BeMyBond“ leis lengviau investuoti į didesnės vertės (500 000 – 5 000 000 eurų) dydžio projektus, nes minimali investicijos suma platformoje tesieks 100 eurų. Daugiausia bus siūloma investuoti į nekilnojamojo turto (NT) ir verslo finansavimo projektus bei įmones, taip pat į atsinaujinančios energetikos projektus.
„Mums svarbu, kad įrankis būtų paremtas geriausiais technologiniais sprendimais, tad NFQ patirtis diegiant skaitmenines inovacijas buvo svarbi sąlyga renkantis partnerį. Tikiu, kad ši partnerystė prisidės prie sėkmingos mūsų verslo pradžios ir sklandaus tolimesnio jo vystymo“, – sako „BeMyBond“ platformos bendraįkūrėja ir vadovė Indrė Dargytė.
Indrė Dargytė su investicijų valdymu susijusia veikla užsiima 15 metų, paskutinėje savo rolėje įmonėje UAB „Eika Asset Management“ ji buvo valdybos narė, atsakinga už informuotiesiems investuotojams skirtų NT fondų ir jų investuotojų priežiūrą. Platformos bendraįkūrėjo Andriaus Sokolovskio patirtis verslo bankininkystės srityje siekia 17 metų. Šiuo metu jis yra UAB „Valstybės investicijų valdymo agentūros“ (VIVA) nepriklausomas valdybos narys bei VIVA valdomo Pagalbos verslui fondo (PVF) Investicinio komiteto pirmininkas. „BeMyBond“ projektas apjungs įkūrėjų patirtį finansų sektoriuje ir NFQ komandos gebėjimus kurti inovatyvius technologinius sprendimus.
„Pirmą kartą apie NFQ sužinojau pažiūrėjusi laidą internete, kurioje įmonės vadovas Paulius Insoda pasakojo apie „programuotojus-investuotojus“, – pasakoja I. Dargytė. – Tuomet pagalvojau, kad jei ateityje vystysiu projektą, susijusį su technologijomis, norėčiau dirbti su šia kompanija. Supratau, kad mus sieja daug vertybinių panašumų, man taip pat patiko NFQ specialistų atsakingas požiūris į darbą ir klientų poreikius. Vėliau, jau susipažinus su didesne įmonės komandos dalimi ir pradėjus kartu dirbti, šis pirmas įspūdis pasiteisino.“
„BeMyBond“ platforma Lietuvoje turėtų pradėti veikti šiemet. Vėliau planuojama plėtra į Estiją, Latviją ir kitas Europos Sąjungos valstybes. UAB „Perfect Sunday“ sutelktinio finansavimo paslaugas ketina teikti pagal naują visoje Europos Sąjungoje galiosiančią sutelktinio finansavimo paslaugų teikėjo licenciją, išduodamą remiantis ES reglamentu Nr. 2020/1503.
Nors iš pirmo žvilgsnio gali pasirodyti, kad atsiskaitymas už būrelius daugiausiai galvos skausmo sukelia vaikų tėvams ir būrelių dalyviams, visgi dar daugiau sunkumų patiria būrelių vadovai, kuriems reikia užtikrinti sklandų ir efektyvų apskaitos procesą. Jį efektyvinti ir sutaupyti mokytojams laiko nuo šiol padės lietuviškas startuolis „Bureliosaskaita.lt“, sukūręs virtualų mokytojo asistentą.
„Įvairių tyrimų duomenimis, būrelius vedantys mokytojai ar treneriai vidutiniškai sugaišta 8-12 val. per mėnesį vien administracinėms užduotims atlikti. Tai dalis jų iki šiol daro rankiniu būdu: žymėdami lankomumą užrašų knygelėje ar „Excel“ dokumente, skaičiuodami sąskaitas skaičiuotuvu bei siųsdami žinutes, laiškus ar dalindami lapelius kiekvienam dalyviui. Kaip mums pasakojo patys mokytojai – tai labai nepatogu, be to, nėra galimybės užtikrinti tvarkingo, įstatymus atitinkančio sąskaitų tvarkymo proceso“,– sako „Bureliosaskaita.lt“ CEO Gediminas Rumšas.
Nors panašių įrankių rinkoje jau yra, pasak „Bureliosaskaita.lt“ komandos, ši platforma skirta vadinamiems laisviesiems mokytojams, treneriams ar mokykloms, kurios būrelių administravimo darbus atlieka pačios ir neturi galimybės naudotis brangiais mokykloms skirtais įrankiais ar neturi administratoriaus. Būrelio vadovai tinklalapyje gali pridėti būrelius ir jų dalyvius, o programa automatiškai kiekvienam jų apskaičiuoja sąskaitas, kurias galima išsiųsti vieno mygtuko paspaudimu.
Idėja sukurti šį įrankį kilo G. Rumšui asmeniškai susidūrus su painiu atsiskaitymo už būrelius procesu iš tėvų pusės: „Sąskaitų išrašymo ir pateikimo procesas būreliuose labai skirtingas: vieni mokytojai duoda atsiskaitymo lapelius, kiti sąskaitas siunčia žinute ar elektroniniu paštu, vieni mėnesio pradžioje, kiti gale. Pačiam būna gėda, kai dėl to praleidžiu sąskaitos apmokėjimo terminą. Tačiau pradėjęs apie tai kalbėtis su mokytojais supratau, kad jiems situacija dar sudėtingesnė: daugelis būrelių vadovų turi atlikti buhalterio funkcijas ir gaišti valandų valandas su ugdymu niekaip nesusijusiems darbams.“
Taip kilo idėja pirmiausia padėti mokytojams automatizuoti sąskaitų skaičiavimo bei išsiuntimo darbus – kad teisingai apskaičiuotos sąskaitos tėvus visuomet pasiektų elektroniniu paštu, o mokytojams būtų paprasčiau sekti apmokėjimus, nereikėtų patiems rašyti ir priminimų. Be to, vis dažniau iš būrelių vadovų išgirstame apie griežtėjančius Valstybinės mokesčių inspekcijos reikalavimus dėl tvarkingos apskaitos, o ją sekti ir archyvuoti su šiuo įrankiu itin paprasta“,– sako G. Rumšas.
Tiesa, įtikinti mokytojus skaitmenizuoti dalį darbų nėra paprasta: „Mokytojai dažnai yra įpratę šiuos darbus daryti patys ir įpročius keistų nebent atradę ne tik paprastą, bet ir labai patikimą sprendimą. Be to, turi specifinių poreikių, nes, kaip pastebėjome, administravimo procesas pas visus labai skiriasi. Todėl didelis iššūkis yra atliepti jų poreikius, kad įrankis būtų patogus“,– pasakoja platformos kūrėjai.
Komandą šiuo metu sudaro trys žmonės. Jos nariai startuolių gyvenimu susižavėjo seniai – jau daugiau nei trejus metus komandos nariai dirba Inovacijų agentūros „TechHub“ startuolių pre-akceleratoriuje, kuriame patys padeda inovatyvias idėjas turintiems žmonėms paversti jas į realius produktus bei padėti startuoliams augti. Esą čia įgyta patirtis padėjo ir patiems pradedant verslą.
„Bureliosaskaita.lt“ mokytojus prisijungti prie šios platformos kviečia nuo 2022 rugsėjo mėn., šiuo metu įrankiu jau naudojasi apie 60 mokytojų iš visos Lietuvos. Artimiausias startuolio prioritetas – atsižvelgiant į mokytojų poreikius tobulinti platformą ir įtraukti naujus jiems reikalingiausius funkcionalumus, kaip kad integraciją su bankais sąskaitų apmokėjimui, galimybę pagrindiniam naudotojui sukurti kelias jam priklausančias paskyras ir kt.
Daugiagalvis slibinas: ar Europos Sąjungoje sukuriamos geresnės sąlygos vystytis „fintech“ verslams?
Jungtinės Karalystės tyrimų bendrovės „Findexable“ sudarytame pasauliniame „fintech“ reitinge dešimt iš pirmųjų 20-ies vietų užima Europos šalys, tarp jų – ir Lietuva. Tačiau ar galime didžiuotis šiuo rezultatu? Apie priežastis, trukdančias Europos šalyse sukurti pasaulį užkariaujančius „fintech“ sprendimus, kalbėta Vilniuje įvykusioje tarptautinėje konferencijoje „Fintech Day“.
Pasak asociacijos „FinTech Belgium“ vadovės Alessandros Gambrill, Europos Sąjunga yra monstras su tiek galvų, kiek yra šalių narių, todėl apie ją kalbėti kaip apie vieną rinką labai sunku.
„Taip, įstatymų suvienodinimas yra labai smarkiai pažengęs Europos Sąjungoje. Tam, kad tai būtų įgyvendinta, „fintech“ asociacijos glaudžiai bendradarbiauja su Europos Komisija ir Parlamentu. Tikrai stengiamasi suvienodinti įstatymus, šioje srityje yra nemažai progreso, tačiau susiduriame su kiekvienos šalies reguliuotojų nuomonėmis“, – sakė A. Gambrill.
Anot jos, reguliuotojų nustatomos taisyklės tikrai kenkia inovacijų plėtra. Pavyzdžiui, vien Belgijoje tam, kad nauja, „fintech“ įmonės išvystyta technologija būtų imta naudoti banke, prireikia dvejų metų procedūrų.
Vis dėlto, „Shift4 Payments Lithuania“ vykdomasis direktorius Tadas Vizgirda atkreipė dėmesį, kad griežtas centrinių bankų reguliavimas turi ir teigiamų aspektų.
„Dauguma rinkos dalyvių žodį „reguliavimas“ priskiria keiksmažodžiui. Tikra tiesa, kad atitikties sutvarkymas atima daug laiko. Tačiau galiausiai reguliavimas labiausiai rūpinasi saugumu ir tai padeda inovuoti. Pavyzdžiui, JAV iki šiol yra daug nusikaltimų, susijusių su kredito kortelių duomenų vagystėmis. Europoje ši problema praktiškai išspręsta ir prie to smarkiai prisidėjo reguliuotojai“, – mano T. Vizgirda.
Į konferenciją iš Danijos atvykęs leidinio „Nordic Fintech Magazine“ bendraįkūrėjas Chris Crespo kalbėjo apie tai, kad Europoje daugelį metų klausiama, kodėl čia vis dar nėra išvystytų super-programėlių (angl. super-apps). Tokios programėlės turi bent kelias skirtingas funkcijas, tarp jų – ir mokėjimo už paslaugas. Šių programėlių pavyzdžiai yra „Grab“ (670 mln. vartotojų) Pietryčių Azijoje ir „Rappi“ Pietų Amerikoje, kuriomis galima užsisakyti maisto ar vaistų pristatymą, išsinuomoti bet kokią transporto priemonę ir gauti visas finansines paslaugas.
„Kodėl Europa negali turėti tokios programėlės, nors vartotojams būtent to ir reikia? Juk priežastis ne ta, kad mes nedarome inovacijų. Priežastis – Europos šalių skirtumai, tarp jų ir iki šiol neišspręsti reguliavimo skirtumai. Tai reiškia, kad skirtingų šalių „tech“ paslaugų vystytojai turi suvienyti jėgas“, – sakė Chris Crespo.
Jo manymu, Europos superprogamėlės kūrėjais greičiausiai nebus „fintech“ technologijų vystytojai. „Šie inovatyvūs produktai dažniausiai atsiranda iš mažmeninės prekybos, pristatymo ar transporto paslaugų sferos. Europoje mes turime to užuomazgų, pavyzdžiui, daug į plėtrą investavę „Wolt“ ir „Bolt“, taip pat „Deliveroo“ iš Jungtinės Karalystės. Krizė gali priversti tokias bendroves galvoti apie paslaugų spektro išplėtimą, tarp jų – ir finansines paslaugas“, – teigia „fintech“ ekspertas.
Jį papildė „Revolut“ direktoriaus pavaduotojas ir valdybos narys Andrius Bičeika, kuris teigė, kad kad 2023-ieji Europoje netaps superprogramėlių proveržio metais, nes tam reikia milijonų klientų, kuriuos pritraukti reikia daug pinigų, o rizikos kapitalo investicijos šiemet bus mažesnės.
Chris Crespo siūlė dar vieną galimybę Lietuvos „fintech“ sektoriui – intensyviau bendradarbiauti su Šiaurės šalimis.
„Baltijos ir Šiaurės šalyse daromos „tech“ inovacijos yra pasaulinio lygio. Užtenka nuvykti į kitus pasaulio regionus, ir ten rasime vyraujantį grynųjų pinigų naudojimą ar itin senus mokėjimo metodus. Aš tikiu, kad apjungę visa, ką esame sukūrę, tikrai galėsime tai panaudoti Centrinėje ar Pietų Amerikoje, Artimuosiuose Rytuose – nes tose šalyse nebereikės išrasti rato, o tik pritaikyti mūsų produktus. Eksportuokime mūsų talentus, protus ir inovacijas – tai naudinga visoms pusėms“, – kvietė Chris Crespo.
„Lietuvai pasiekus proveržį „Fintech“ sektoriuje svarbu ir toliau išlaikyti stiprias pozicijas tarptautiniame žemėlapyje, užtikrinant kokybinę sektoriaus plėtrą ir stiprinant atvirą bendradarbiavimą tarp rinkos dalyvių, priežiūros institucijų bei visuomenės“, – pažymėjo finansų ministrė Gintarė Skaistė šiandien vykstančioje finansinių technologijų ir tvarių inovacijų centro „Rockit“ bei asociacijos „Fintech Hub LT“ organizuojamoje konferencijoje „Fintech Day“.
„Fintech sektoriaus plėtra remiasi pasitikėjimu. Todėl svarbu priimti tai, kad esame neišvengiamai priklausomi vieni nuo kitų – finansų sektorius nuo sparčiai besivystančių technologijų, o pastarosios nuo talentų bei mokslo ir inovacijų pažangos. Žvelgiant plačiau – priežiūros institucijos siekia užtikrinti palankią, aiškią ir prognozuojamą „Fintech“ aplinką, kuri nestabdo inovacijų plėtros, bet kaip tik jas įgalina. Būtent nuo visų „Fintech“ ekosistemos dalyvių priklauso tolimesnė šio sektoriaus sėkmė“, – sakė G. Skaistė.
Todėl, anot ministrės, siekiant stiprinti pasitikėjimą „Fintech“ ekosistemoje, būtina telkti „Fintech“ bendruomenę, vystyti atvirą dialogą ir diskusijas tiek sektoriaus viduje, tiek ir išorėje. Atsižvelgiant į tai, šiuo metu finalizuojamos ateinančių penkerių metų „Fintech“ plėtros gairės, o į jų rengimo procesą įtraukti suinteresuoti rinkos dalyviai ir institucijos.
„Suvienijome jėgas ir kartu su rinka bei atsakingomis institucijomis baigiame rengti „Fintech“ plėtros gaires. Nuo pat proceso pradžios kvietėme suinteresuotus rinkos dalyvius ir institucijas teikti pasiūlymus bei pastabas, skatinome diskusijas. sudarytoje darbo grupėje, kuri atliko išsamią sektoriaus analizę ir pateikė rekomendacijas“, – kalbėjo finansų ministrė.
Jos teigimu, Lietuva sieks įsitvirtinti kaip aukštos pridėtinės vertės „Fintech“ centras Europoje, o pagrindinės gairių kryptys apims kokybinę „Fintech“ sektoriaus plėtrą, inovatyvius sprendimus kuriančių įmonių pritraukimą į Lietuvą, dėmesį kompetencijų stiprinimui ir talentų pasiūlai, šalies saugumo ir patikimumo stiprinimą bei Lietuvos atpažįstamumo didinimą tarptautinėje arenoje.
Planuojama, jog parengtos gairės visuomenei bus pristatytos 2023 m. II ketvirtį.
„Fintech Day“ konferencija: Šiaurės ir Baltijos šalys galėtų diktuoti pasaulines finansų tendencijas
Ketvirtadienį Vilniuje įvyks antroji finansinių technologijų sektoriaus konferencija „Fintech Day“, kurioje susirinks vietos ir tarptautiniai šios srities ekspertai. Jos metu bus aptartos karščiausi temos – „fintech“ sektoriaus aktualijos lėtėjančios ekonomikos akivaizdoje, įmonių optimizavimas, finansinė įtrauktis, pinigų plovimo prevencija, klimato „fintech“ perspektyvos ir daugelis kitų.
Konferenciją organizuoja finansinių technologijų ir tvarių inovacijų centras „Rockit“ bei asociacija „Fintech Hub LT“. Diskusijose apie ekosistemos iššūkius ir perspektyvas dalyvaus institucijų ir verslo atstovai iš LR Finansų ministerijos, Lietuvos banko, JK ambasados, „Invest Lithuania“, „Ondato“, „Amlyze“, „Sorainen“, „Accenture“, kitų startuolių, finansų ir teisės patarėjų bei rizikos kapitalo fondų. Konferencijos dalyvius pasveikins finansų ministrė Gintarė Skaistė.
Pasak „Rockit“ vadovės Linos Žemaitytės-Kirkman, konferencijos programa yra itin stipri, nes pavyko pritraukti žinomų pranešėjų ir diskusijų dalyvių iš Lietuvos bei užsienio.
„Finansinių technologijų ekosistemos nariai Lietuvoje yra ypač aktyvūs. Šiemet bendraorganizatorių gretas papildė „Fintech Hub LT“ asociacija, įmonės „Ondato“ ir neseniai ženklią investiciją pritraukęs vokiečių startuolis „Hawk AI“. Tokie rinkos žaidėjai ne tik noriai patys dalinasi žiniomis, bet ir padeda užmegzti naudingus ryšius su tarptautiniais ekspertais. Nors gana nedidelė, Lietuvos „fintech“ bendruomenė tapo tokia brandžia, kad rodo pavyzdį kitoms ekosistemoms“, – sako L. Žemaitytė-Kirkman.
Šiaurės šalių požiūris: Lietuvos pasiekimai – įspūdingi
Šių metų konferencija pasižymės svečių iš kitų šalių gausa. Pirmą kartą į konferenciją atvykstantis „Nordic Fintech Magazine“ bendraįkūrėjas, buvęs „Nordea Group Digital“ vyresnysis futuristas Chrisas Crespo sako, kad bus labai įdomu susipažinti su Lietuvos finansinių technologijų ekosistema.
„Lietuva išsiskiria finansinių technologijų įmonėms išduotų licencijų skaičiumi. Tai rodo, kad rinką reguliuojanti institucija yra progresyvi ir stengiasi kurti palankią aplinką. Be abejo, visur yra iššūkių, bet tai yra rodiklis, rodantis norą priimti naujoves. Be to, Lietuvoje yra labai stipri verslumo mąstysena. Įspūdinga, kad nedaug gyventojų turinčioje šalyje per trumpą laiką atsirado tiek daug „fintech“ įmonių.
Kaip stebintis tai iš šalies, galiu pasakyti, kad ne kartą galvojau apie Lietuvos pasiekimus. Kaip ši šalis tapo tokia produktyvia „fintech“ inovatore, kaip buvo suformuotas šis galingas įgūdžių, verslo aplinkos ir vizijos derinys?“, – dalinasi Chrisas Crespo.
Lygindamas Šiaurės šalių ir Lietuvos „fintech“ sektorių, jis mato daug bendrų dalykų.
„Lietuvos ir jos Šiaurės šalių kaimynių skaitmeninio išmanymo lygis yra labai panašus. Mums būdingas pažangus technologijų pritaikymo lygis ir platus nacionalinio e-ID naudojimas, dėl kurio tokios naujovės kaip atvira bankininkystė buvo lengvai įsisavintos. Mus taip pat sieja atvirumas naujovėms bei žemas korupcijos lygis, itin svarbus kuriant tarptautinių „fintech“ įmonių pasitikėjimą“, – pasakoja „Nordic Fintech Magazine“ redaktorius.
Jo požiūriu, Šiaurės šalys ir Lietuva turi daug galimybių bendradarbiauti: „Šiauriečiai fenomenaliai išmano paprastumą. Labai dažnai toks paprastumo įgyvendinimas reikalauja milžiniško techninio išprusimo. Manau, Lietuvos kompetencijos leistų greitai įgyvendinti šias šiauriečių vizijas. Jei Šiaurės ir Baltijos šalys bendrai plėtotų „fintech“ specializacijos sritis, šis regionas 21 amžiuje galėtų diktuoti, kaip visas pasaulis tvarkosi su savo finansais“.
Chris Crespo „Fintech Day“ metu dalyvaus diskusijoje, kurioje bus aptartos aktualiausios sektoriaus temos. Anot jo, tikrai bus daug kalbama trimis klausimais: apie naujus ES reglamentus, kurie padidins „fintech“ įmonių namų darbus; mažėjančias galimybes gauti finansavimą, kuris paveiks stiprios vertės ir pelningų verslo modelių nesukūrusias įmones; klientų suradimo bei išlaikymo procesus. Eksperto manymu, šiemet išsilaikyti rinkoje bus itin nelengva vieną produktą ar paslaugą kuriančioms finansinių technologijų bendrovėms.
Konferencija vyks vasario 9 dieną gyvai „Rockit“ centre (Gynėjų g. 14), iš kurio bus tiesiogiai transliuojama „Youtube“ platformoje „ROCKIT Vilnius“ paskyroje čia.
Per COVID-19 pandemiją prasidėjęs teigiamas postūmis finansinių technologijų sektoriuje vis dar stipriai jaučiamas, taip pat didelę įtaką „fintech“ aplinkai 2022-aisiais turėjo geopolitinės priežastys. Šiuolaikinės technologijos keičia tai, kaip teikiamos bankų paslaugos Baltijos šalyse. Ką mums žada 2023-ieji?
Skaitmeninimas tęsiasi
Išpopuliarėjus galimybei įvairias paslaugas gauti nuotoliniu būdu, 2022-aisiais įvairių produktų ir paslaugų skaitmenizavimas tęsėsi, tai itin gerai atsispindi bankų veikloje – žmonės vis rečiau lankėsi banko skyriuose. Tai buvo ypač aktualu per pandemiją, tačiau tendencija išliko ir praėjusiais metais – vis daugiau paslaugomis nuotoliniu būdu naudojosi ne tik privatūs asmenys, bet ir įmonės. Viena populiarių „Citadele“ banko pasiūlytų naujovių – galimybė mažoms ir vidutinėms įmonėms atsidaryti sąskaitą nuotoliniu būdu ir naudotis kitomis paslaugomis nevykstant į banką.
Jaunoji karta vis labiau žavisi technologijomis ir įvairiais sprendimais, kai atsakymą padeda rasti robotai – pavyzdžiui, jauni žmonės dažnai renkasi interaktyvius asistentus, kurie padeda rasti atsakymą, nesikonsultuojant su klientų aptarnavimo specialistu.
2022 m. toliau populiarėjo mobilieji mokėjimai. „Citadele“ banko duomenys rodo, kad Baltijos šalyse naudotojų atliekamų mokėjimų mobiliąja programėle skaičius toliau augo ir pralenkė net atsiskaitymų interneto banke skaičių. Mobiliosiomis mokėjimų galimybėmis vis dažniau naudojasi ir juridiniai asmenys.
2022-aisiais išpopuliarėjusi tendencija – sprendimas „pirk dabar, mokėk vėliau“. Šis sprendimas nėra ypatinga naujovė, tačiau jis labai patogus naudotojui – toks mokėjimo būdas padeda pirkėjui planuoti savo pinigų srautus. Ypač jauni gyventojai vis rečiau renkasi kredito korteles, kur kas patrauklesnis jiems atrodo „pirk dabar, mokėk vėliau“ principas, kuris veikia kaip tam tikros formos prenumerata.
Sustojo privatūs mokėjimai iš Rusijos ir Baltarusijos
Rusijai pradėjus karą Ukrainoje, Vakarų pasaulis atsakė sankcijomis, kad apribotų agresoriaus karinius pajėgumus. Sankcijų taikymas paveikė visą finansų sektorių, kai finansų institucijoms buvo nustatyti nauji privalomi reikalavimai. Anksčiau sankcijos buvo suprantamos kaip mokėjimų tam tikriems sankcijų sąrašuose esantiems asmenims nutraukimas. Šiuo metu sankcijų taikymas reiškia, kad bankai peržiūri beveik visus mokėjimus tiek Rusijai, tiek Baltarusijai. Iš banko duomenų matome, kad mokėjimai privatiems asmenims iš šių šalių sustojo bent jau bankų sektoriuje, be to, mokesčiai už tokius mokėjimus išaugo ir atliekamos išsamesnės patikros.
Ne mažiau aktualus dalykas, sukrėtęs Vakarų visuomenę, – pablogėjusi situacija kibernetinio saugumo srityje. Baltijos šalyse pastebimas kibernetinių atakų ne tik prieš finansų institucijas, bet ir prieš įvairiose srityse veikiančias įmones suaktyvėjimas. Dėl šios priežasties dalis investicijų į IT sritį buvo nukreipta ne į naujų produktų tobulinimą, bet į kibernetinio saugumo stiprinimą ir paslaugų teikimo tęstinumo užtikrinimą – svarbu numatyti priemones, kaip užtikrinti klientams prieigą prie jų pinigų, staiga nutrūkus energijos tiekimui. Ukrainos patirtis rodo, kad pirmosios kibernetinės atakos nukreipiamos būtent į finansų sistemą.
Ukrainos piliečių aptarnavimas – tiek asmeniškai, tiek nuotoliniu būdu
Kasdienėms paslaugoms gauti gyventojai vis dažniau renkasi skaitmeninius sprendimus, tačiau pasitaiko atvejų, kai konsultacijos akis į akį yra būtinos. Dažniausiai su tokia situacija susiduriama kalbant apie tam tikras paslaugas ar sandorius su didele pinigų suma, taip pat ilgalaikius įsipareigojimus.
Tiek Lietuvai, tiek kitoms Baltijos šalims aktualus pokytis rinkoje yra nauja klientų grupė – Ukrainos gyventojai, kuriems reikia užtikrinti greitą ir patogų finansinių paslaugų prieinamumą. Ukrainiečiams sudarytos galimybės naudotis banko paslaugomis tiek tiesiogiai, atvykus į banko skyrių, tiek naudojantis skaitmeninėmis paslaugomis – banke sukurta galimybė tapti klientu nuotoliniu būdu. Visgi reikia pabrėžti, kad ukrainiečiams svarbi galimybė gauti paslaugas banko skyriuje, nes neretai sprendžiamos nestandartinės situacijos.
Ko galime tikėtis „fintech“ sektoriuje 2023-iaisiais?
Baltijos šalių finansinių paslaugų sektorius kasmet pateikia įvairių naujovių – šiuo požiūriu neretai galime konkuruoti net su JAV ar didžiosiomis Europos šalimis. Pavyzdžiui, atsiskaityti naudodami mokėjimo žiedą, o ne banko kortelę, daug labiau nustebinsite pardavėją Ispanijoje ar Graikijoje, negu nuvykę į kaimynę Latviją. Būtent tokios tendencijos leidžia tikėtis naujovių ir šiais metais. Kokios jos bus, galime numatyti pagal praėjusių metų tendencijas.
Kita aiškiai matoma tendencija – vis rečiau naudojamos fizinės mokėjimo kortelės. Jos susiejamos su įvairiais įrenginiais ir dažnas klientas kortelės net nesinešioja. 2023 m. ši tendencija tik stiprės.
Vis daugiau klientų naudojasi skaitmeninėmis paslaugomis, todėl bankai gali tiksliau nustatyti asmeninius kiekvieno kliento poreikius ir remdamiesi jais gerinti kliento patirtį. Taip užtikrinama ne tik geresnė kliento duomenų apsauga, bet ir siūlomos jam patrauklios paslaugos. Pavyzdžiui, stebima tendencija, kad klientams ypač aktualios su taupymu ir investavimu susijusios paslaugos, todėl siūlomi technologiniai sprendimai, padedantys tvarkyti biudžetą ar taupyti finansinei pagalvei, ir pan.
Finansinių technologijų sektorius Lietuvoje nepaliauja vystytis. Nuosekliai auga joje dirbančiųjų skaičius, didėja įmonių apyvartos, sumokama daugiau mokesčių. Vis dėlto, prognozuojama, kad pasaulinės stagnacijos fone „fintech“ bendrovės nepasižymės audringu kopimu į viršų, o vystymosi resursų teks ieškoti optimizuojant veiklą.
Kaip įveikti bene sunkiausius per pastarąjį dešimtmetį iššūkius bus aptariama Vilniuje, finansinių technologijų ir tvarių inovacijų centro „Rockit“ bei asociacijos „Fintech Hub LT“ rengiamoje tarptautinėje konferencijoje „Fintech Day“. Vienas jos organizatorių Liudas Kanapienis, klientų pažinimo ir pinigų plovimo prevencijos sprendimų bendrovės „Ondato“ vadovas, dalinasi mintimis apie svarbiausias „fintech“ sektoriaus aktualijas.
Pasaulyje ir Lietuvoje stiprėja nuomonė, kad finansinių technologijų sektoriui reikalinga optimizacija. Kodėl?
Tarptautiniai konfliktai ir pinigų politikos griežtinimas neabejotinai veikia tiek ES, tiek ir kitas pasaulio ekonomikas. Vis daugiau kalbama apie recesijos požymius 2023 metais, pavyzdžiui, Davoso Pasaulio ekonomikos forumo atlikta ekonomistų apklausa rodo, kad du trečdaliai viešojo ir privataus sektoriaus autoritetingų ekonomistų mano, kad šiais metais tikėtina pasaulinė recesija.
Taip pat tikimasi, kad 2023 m. verslo aktyvumą slopins daugybė neigiamų veiksnių. 9 iš 10 respondentų tikisi, kad įmones slėgs ir silpna paklausa, ir didelės skolinimosi išlaidos, o daugiau kaip 60 proc. nurodė, kad didės gamybos sąnaudos. Tikimasi, kad šie iššūkiai paskatins tarptautines įmones mažinti sąnaudas. Pavyzdžiui, įmonės mažins veiklos išlaidas, atleis darbuotojus ir optimizuos tiekimo grandines.
Natūralu, kad ir finansinių technologijų sektoriui reikia ruoštis galimai recesijai, peržiūrėti bei optimizuoti procesus. Jau dabar galime matyti, kaip didelės technologijų kompanijos atleidžia darbuotojus, o kai kurios eina tiesiog procesų optimizavimo keliu.
Puikiai prisimename dar praėjusiais metais garsiai prasidėjusią atleidimų bangą, kuomet apie darbuotojų atleidimą pranešė „Klarna“, „Meta“, „Snapchat“, „Salesforce“ ir kitos didelės technologijų įmonės. O ir visai neseniai nuskambėjęs pranešimas apie „Microsoft“ kompanijos planuojamus atleisti apie penkis procentus visų savo darbuotojų įrodo, kad dideli technologijų verslai ne tik mažina savo tempus, bet ir optimizuoja žmogiškuosius išteklius.
Ar kalbame tik apie darbuotojų optimizaciją? Ką konkrečiai reikėtų daryti „fintech“ sektoriaus įmonėms?
Kalbant apie optimizaciją, verslai dažnai griebiasi atleidimų, mat būtent technologijų srityje žmogiškieji ištekliai sudaro didelę dalį sąnaudų. Tačiau, mano požiūriu, reikia į tai žvelgti kiek kitaip. Istoriniai duomenys mus moko, kad krizės metu tos įmonės, kurios optimizavosi, tačiau visiškai nenukirto reklamos biudžetų, neatleido darbuotojų ar kitaip nelėtino veiklos, išlošė daugiausiai ir toliau augo.
Svarbu yra optimizuoti procesus strategiškai, kad optimizacija duotų paspirtį augimui, o ne atvirkščiai. Paimkime konkretų pavyzdį iš finansų rinkos. Kiekviena finansų įstaiga turi užtikrinti klientų pažinimą (angl. know your customer, KYC) ir pinigų plovimo prevenciją (angl. anti money laundering, AML). Čia verslo kaštai sudaro didelę dalį išlaidų ir tos išlaidos negeneruoja pajamų. Tad natūralu, kad reikia automatizuoti procesus, nes šioje srityje daugybė rankų darbo ir efektyvumo trūkumas yra labai didelis. Be abejonės, reikia išlaikyti tokį patį ar net geresnį atitikties lygį.
Tokių sričių versle galima rasti daugybę, tad svarbiausia ne funkcijų nukirtimas, ne žmonių atleidimas, o procesų automatizacija ir skaitmenizacija.
Pernai finansinių technologijų bendrovėms Lietuvos bankas skyrė dar daugiau baudų nei 2021-aisiais. Kokios priežastys lemia jų skyrimą? Ar Lietuvos bankas taiko perteklinius reikalavimus „fintech“ sektoriaus akimis?
Reikalavimai Europos Sąjungoje yra vienodi, visos finansų įstaigos laikosi tų pačių direktyvų. Tad pagrindinės baudų priežastys yra žmogiškosios klaidos, nedideli resursai skirti įvairių reikalavimų užtikrinimui, archajiški procesai įmonėse. Tuo tarpu rinkoje yra sprendimų, kurie gali sumažinti žmogiškųjų klaidų faktorių, padidinti efektyvumą ir sustiprinti procesus.
Ar atitikties griežtinimas lemia tai, kad Lietuvos „fintech“ praranda konkurencinius pranašumus prieš kitas Europos Sąjungos šalis?
Nemanau, kad reguliavimų griežtinimas lemia, kad Lietuva praranda konkurencinius pranašumus savaime dėl to. Reikia suprasti, kad griežtesnis reguliavimas yra visame pasaulyje, jis skirtas atrasti balansą tarp technologijų plėtros ir rinkos apsaugos. Svarbu, kad reguliuotojas sugebėtų lygiai taip pat greitai reaguoti į besikeičiančią aplinką. Dėl griežtėjančio reguliavimo tokie procesai kaip licencijų išdavimas ir kiti neturėtų būti užtempti.
Rinka neturi lūkesčio, kad nebus nubaustų, nebus patikrinimų, ar kitais būdais rinkos dalyviai nebus prižiūrimi. Rinka turi lūkestį, kad, pavyzdžiui, licencijos išdavimo procesas bus greitas, aiškus ir sklandus, o veikimo rinkoje taisyklės bus taip pat skaidrios, jos nebus dažnai ir iš esmės keičiamos.
Kitas pavyzdys – reikalavimai dėl klientų sudėties. Norėtųsi, kad jie būtų logiški, pagrįsti ir atitiktų bendruosius rinkos lūkesčius.
Visiems šiems klausimams yra sprendimai. Todėl manau priešingai – griežtesnis reguliavimas visame pasaulyje sukuria dar didesnes galimybes mūsų, kaip valstybės, konkurenciniam pranašumui. Tiesiog reikia jais pasinaudoti ir reaguoti greitai.
Per kelerius pastaruosius metus į Lietuvą persikraustė ar skyrius atidarė nemažai Baltarusijos startuolių. Ar turime galimybių pritraukti startuolius iš Vakarų Europos ar kitų pasaulio dalių?
Labai abejoju, kad galime pritraukti didelių Vakarų Europos startuolių į Lietuva. Dėl mūsų šalies lokacijos Baltarusijos startuolių persikėlimas buvo tiesiog unikali galimybė. Mes esame kaimynai, tad, prasidėjus neramumams, paprasčiausias ir greičiausias būdas persikelti yra į būtent į tokią šalį. Aišku, prisidėjo ir tai, kad sugebėjome greitai jiems sudaryti lengvas sąlygas tai padaryti. Tačiau ir Lenkija nesnaudė, taip pat pritraukė daug startuolių bei talentų.
Kalbant apie Vakarų Europos startuolius, manyčiau, kad nereikėtų būti tokiems optimistiškiems. Vienintelis potencialas, kurį galima įžvelgti, tai yra Europos Sąjungos finansų licencijos, dėl kurių šios įmonės galėtų įsteigti savo atstovybes. Tačiau nereikėtų galvoti, kad tai būtų visos veiklos perkėlimas ar didelės komandos, nes Lietuvos rinka tiesiog yra per maža.
Jūsų manymu, kokios Lietuvoje „fintech“ veiklą vystančios įmonės šiais metais gali sulaukti investicijų?
Šiais metais visų investicijų klausimas bus keblus. Jau dabar matomas atšalimas ir investicijos šiemet bus gerokai mažesnės. Bendras investicijų skaičius į Lietuvos startuolius ir toliau gali augti, tačiau sumos bus mažesnės palyginti su ankstesniais metais. Tiesiog pinigai pabrango, startuolių vertinimai taip pat sumažėjo.
Metų pradžioje buvo paskelbta, kad parduotas „Fintech“ senbuvis „Click2Sell“. Ar rinkoje dar yra tokių „juodųjų arkliukų“?
Mes turime daugybę šviesių protų ir gerų verslų, kurie tiesiog dirba savo darbą ir atlieka jį puikiai. Nevadinčiau jų „juodaisiais arkliukais“, tiesiog esant tinkamoms aplinkybėms, manau, priimami sprendimai yra teisingi, todėl nenustebsiu, jeigu šiais metais matysime daugiau nei įprasta pardavimo sandorių. Taip pat verta nepamiršti, kad mūsų „fintech“ rinka darosi brandesnė, naudojami ir sukurti technologiniai sprendimai darosi vis pažangesni tiek tradicinių finansų, tiek kriptovaliutų srityje, todėl joje veikiantys žaidėjai darosi vis įdomesni stambesniems prekės ženklams.
Konferencija „Fintech Day” vasario 9 dieną vyks hibridiniu formatu – gyvai finansinių technologijų ir tvarių inovacijų centre „Rockit“ (Gynėjų g. 14), iš kurio bus tiesiogiai transliuojama @Rockit kanale „Youtube“ platformoje.
Diskusijose apie įvairias sektoriaus sritis, ekosistemos iššūkius ir perspektyvas dalyvaus LR Finansų ministerijos, Lietuvos banko, Jungtinės Karalystės ambasados, „Invest Lithuania“, asociacijos „Fintech Hub LT“, „Ondato“, „Accenture“, „Revolut“, „BankingLab“, „Hawk AI“, Amlyze“, „Sorainen“, kitų startuolių, finansų ir teisės patarėjų, rizikos kapitalo fondų, tarptautinių „fintech“ asociacijų ir bendruomenių atstovai.
Popular News


Tags
Populiaru dabar