Login to your account

Username *
Password *

    Finansinių technologijų startuolis „PAYSTRAX“ šiais metais planuoja Lietuvoje priimti iki 75 naujų darbuotojų, o per artimiausius trejus metus net 150. 

    Plėtra planuojama abiejuose „PAYSTRAX“ Lietuvos biuruose – Vilniuje ir Klaipėdoje. Įmonė ketina stiprinti IT, finansų, rinkodaros, operacijų bei klientų valdymo ir įtraukimo funkcijas. Klaipėdoje „PAYSTRAX“ jau persikėlė į didesnes patalpas, o Vilniuje prie įmonės biuro verslo centre „Burės“ prijungtas papildomas antras aukštas.

    „Lietuva nuo pat pradžių buvo labai svarbi „PAYSTRAX“. Čia esantys talentai, ekosistema ir darbo kultūra buvo lemiami veiksniai mūsų augimo kelionėje nuo pačių pirmųjų darbuotojų iki tarptautinio pripažinimo. Nauji plėtros planai atspindi mūsų pasitikėjimą Lietuva kaip tinkamiausia vieta kurti naujos kartos mokėjimų sprendimus“, – sako Johannes Ingi Kolbeinsson, „PAYSTRAX“ grupės generalinis direktorius ir vienas iš įkūrėjų.

    Anot įmonės vadovų, svarbiausi faktoriai, lėmę sprendimą toliau plėsti veiklą Lietuvoje – aukšto lygio specialistai, puikūs jų anglų kalbos įgūdžiai ir darbštumas. „PAYSTRAX“ pabrėžia, kad darbuotojų dėmesingumas detalėms ir gebėjimas prisitaikyti yra ypač vertingi griežtai reguliuojamame mokėjimų sektoriuje.

    „Drauge su augančia šalies fintech ekosistema ir stabilia verslo aplinka, šie veiksniai daro Lietuvą strategine, patikima vieta mūsų ilgalaikei plėtrai“, – teigia J. Kolbeinsson.

    „Visa“ ir „Mastercard“ licencijas turinti „PAYSTRAX“ teikia mokėjimo apdorojimų paslaugas ir aptarnauja internetinius bei fizinius prekybininkus 24 EEE šalyse ir Jungtinėje Karalystėje. Įmonė nuolat kuria naujus produktus ir paslaugas, pavyzdžiui, papildomas e. prekybos platformų integracijas, prekybininkų portalą su realaus laiko verslo duomenų analitikos sistema, lėšų išmokėjimo į korteles galimybes (angl. Card payouts), atsiskaitymus stabilios vertės kriptovaliutomis (angl. stablecoin) ir mokėjimų tarpininkavimo programą (angl. Payment Facilitator), leidžiančią prekybos platformoms valdyti mokėjimų priėmimą dideliu mastu.

    „Vis daugiau technologijų kuriame įmonės viduje, todėl mums reikia stiprių IT specialistų, tačiau investuojame ir į rinkodarą, klientų aptarnavimą bei atitiktį. Ieškome tiek patyrusių profesionalų, tiek ambicingų pradedančiųjų specialistų, norinčių augti fintech srityje. Hibridinis darbo modelis mums leidžia pritraukti talentus iš visos Lietuvos, o ne tik iš miestų, kuriuose veikia mūsų biurai“, – sako Monika Kareckaitė-Šiupinienė, „PAYSTRAX“ grupės personalo vadovė.

    Lietuva yra didžiausias „PAYSTRAX“ tinklo centras – šiuo metu šalyje dirba maždaug 115 iš 150 bendrovės darbuotojų visame pasaulyje. 2024 m. bendrovė buvo pripažinta metų įmone „Lithuanian Fintech Awards“ apdovanojimuose, o įmonių katalogo „Rekvizitai.lt“ įtraukta tarp labiausiai patikimų Lietuvos įmonių.

    Pasak ekonomikos ir inovacijų ministro Edvino Grikšo, nuolatinis „PAYSTRAX“ augimas Lietuvoje rodo, kad šalies fintech ekosistema sugeba padėti įmonėms augti nuo startuolio etapo iki tarptautinės plėtros:

    „Lietuva sukūrė vieną dinamiškiausių fintech sektorių Europoje, o „PAYSTRAX“ parodo, kad įkūrėjai iš užsienio gali čia įsteigti pasauliniu mastu konkurencingus verslus. Įmonės sprendimas toliau plėstis tiek Vilniuje, tiek Klaipėdoje atitinka mūsų tikslą užtikrinti, kad didelės vertės investicijos ir darbo vietų kūrimas pasiektų ir kitus miestus, ne tik sostinę.“

    Investicijų skatinimo agentūros „Investuok Lietuvoje“ generalinis direktorius Elijus Čivilis mano, kad „PAYSTRAX“ kelias nuo dviejų įkūrėjų iki 150 darbuotojų turinčios bendrovės yra puikus Lietuvos investicinės aplinkos sėkmės pavyzdys.

    „PAYSTRAX“ istorija – vienas nuosekliausių augimo scenarijų, kuriuos esame matę Lietuvos fintech sektoriuje: nuo įmonės įregistravimo iki pagrindinės būstinės įkūrimo, nuo kelių žmonių komandos iki daugiau nei šimto specialistų, nuo vieno biuro iki padalinių keliuose miestuose. Įmonės plėtra Vilniuje ir Klaipėdoje toliau įrodo, kad Lietuva siūlo talentus, infrastruktūrą ir verslo aplinką, reikalingus ambicingiems tarptautiniams fintech projektams“, – teigia jis.

    „PAYSTRAX“ 2018 m. įkūrė du Islandijos mokėjimų pramonės veteranai – Johannes Ingi Kolbeinsson ir Gunnar Mar Gunnarsson. Šiandien įmonė turi biurus Vilniuje, Klaipėdoje, Londone, Lidse, Maltoje ir Reikjavike. Prieš pasirinkdami Lietuvą savo naujo verslo baze, įkūrėjai įsteigė „Kortathjonustan“ (vėliau – „KORTA PAY“) – vieną pirmųjų Islandijos mokėjimų bendrovių. „PAYSTRAX“ yra ES ir Jungtinėje Karalystėje licencijuota mokėjimo įstaiga.

    „Eurostat“ duomenimis, finansų ir draudimo sektoriaus pridėtinė vertė Lietuvos ekonomikai per dešimtmetį išaugo penkis kartus – iki 3,6 mlrd. eurų. Svarbi šio augimo dalis yra „fintech“ įmonės, kurios 2025 m. fiksuoja rekordinį augimą ir sukuria didžiausią vertę ekonomikai per visą veiklos istoriją.

    Sparčiausias augimas

    Bendrovės „Okredo“ duomenimis, per pirmus tris 2025 m. ketvirčius „fintech“ įmonės sumokėjo 232 mln. eurų mokesčių. Per visus 2024 metus buvo sumokėta 242 mln. eurų. Prognozuojama, kad šiais metais sektorius peržengs praėjusių metų ribą ir bendra sumokėtų mokesčių suma bus rekordinė – didžiausia iki šiol.

    Lietuvos banko duomenimis, 2025 m. II ketvirtį specializuotų bankų turtas pasiekė 1,5 mlrd. eurų, kai 2024 m. pabaigoje jis sudarė 1,2 mlrd. eurų. Prognozuojama, kad šiais metais bankų turto augimas bus sparčiausias per pastaruosius penkerius metus.

    2025 m. II ketvirtį elektroninių pinigų ir mokėjimo įstaigų per paskutinius 12 mėnesių apdorotų mokėjimų vertė pasiekė 161 mlrd. eurų. Tai – geriausias pasiekimas per visą elektroninių pinigų ir mokėjimo įstaigų Lietuvoje istoriją. Per visus 2024 metus šis skaičius siekė 152 mlrd. eurų.

    2025 m. II ketvirtį tarpusavio skolinimo platformų paskolų portfelis pasiekė 187 mln. eurų, kai 2024 m. pabaigoje jis siekė 163 mln. eurų. Ekspertai prognozuoja, kad likusių 2025 m. ketvirčių duomenys parodys, jog paskolų portfelis šiemet augo sparčiausiai per pastaruosius šešerius metus.

    „Pastebime, kad kasmet „fintech“ paslaugomis naudojasi vis daugiau žmonių ir įmonių, didėja pavedimų sumos ir kuriama vertė rodo, kad šis sektorius stiprėja ir tampa svarbesnis Lietuvos ekonomikai“, – teigia asociacijos „Fintech Hub LT“ vadovė Greta Ranonytė. 

    Pernai „Fintech Hub LT“ atlikta gyventojų apklausa parodė, kad Lietuvoje 36 proc. respondentų naudojasi „fintech“ paslaugomis, o 19 proc. norėtų jas išbandyti. Skaičiuojama, kad sektoriuje dirba apie 7 400 žmonių.

    Ko tikėtis 2026 m. 

    Kaip teigia G. Ranonytė, 2026 m. Lietuvoje „fintech“ sektoriuje prognozuojama bendrovių įsigijimų ir susijungimų. Tikimasi dar didesnio kokybinio augimo – toliau didės suteikiamų paslaugų kiekis ir mokėjimų srautai. Tarpusavio skolinimo platformos 2026 m., kaip ir šiemet, bus didžiausiu žaidėju tarp nebankinių vartojimo kreditų teikėjų, o kripto įmonių srityje tikimasi daugiau suteiktų licencijų.

    „Binance“, didžiausia pasaulyje kriptovaliutų birža pagal prekybos apimtis ir vartotojų skaičių, perkopė 300 mln. registruotų vartotojų ribą. Pastaruosius 18 mėnesių prie „Binance“ kasdien vidutiniškai prisijungė po 180 tūkst. žmonių – tai rodo tiek platformos pasaulinį pasiekiamumą, tiek sparčią kriptovaliutų rinkos plėtrą.

    „Binance“ augimas pastaraisiais metais nuolat spartėjo. Pritraukti pirmuosius 100 milijonų vartotojų prireikė beveik penkerių metų, antram 100 milijonų – šiek tiek daugiau nei dvejų metų, o naujausiems 100 milijonų vartotojų pakako vos 1,5 metų.

    „Binance“ šiandien turi beveik tiek pat registruotų vartotojų, kiek pasaulyje yra „Netflix“ prenumeratorių. Jei biržą būtų galima laikyti šalimi, „Binance“ bendruomenė pagal gyventojų skaičių užimtų ketvirtą vietą pasaulyje, nusileisdama tik Kinijai, Indijai ir Jungtinėms Valstijoms.

    Šis pasiekimas – daugiau nei vien skaičiai. Jis atspindi esminį milijonų žmonių požiūrio į kriptovaliutas pokytį. Tai, kas prasidėjo kaip nišinė technologija, dabar stabiliai įsitvirtina pasaulinėje finansų arenoje.

    „Su „Binance“ esu nuo pat pirmos dienos ir didžiuojuosi platforma, kurią mes visi kartu sukūrėme. Tačiau mūsų darbas tuo nesibaigia. Mūsų vizija drąsi – pasiekti 1 milijardą vartotojų ir augti toliau. Mes toliau diegsime naujoves ir plėsime prieigą užtikrindami, kad finansinė laisvė per kriptovaliutas būtų prieinama kiekvienam ir visur. Tai kelionė, kurioje esame kartu, ir aš nekantrauju, ką ateitis mums atneš“, – sako „Binance“ bendraįkūrėja ir viena vadovių Yi He.

    Platformai augant, „Binance“ ir toliau prioritetą skiria vartotojų apsaugai ir skaidrumui. Šiandien „Binance“ viešai paskelbta turto apsaugos ataskaita („Proof of Reserves“) rodo, kad klientų lėšos siekia daugiau nei 170 mlrd. JAV dolerių. Tai suteikia aiškų ir patikimą įrodymą, kad vartotojų pinigai yra visiškai užtikrinti – tai principas, kuris išlieka kertiniu ilgalaikio pasitikėjimo kūrimui.

    Šis pasitikėjimas atsispindi ir „Binance“ lapkritį atliktame „Global User Pulse“ tyrime, kuriame dalyvavo beveik 100 tūkst. vartotojų iš 48 rinkų. Jie pagrindinėmis priežastimis rinktis „Binance“ nurodė saugumą, prekės ženklo reputaciją ir turto apsaugą.

    „Žvelgdami į ateitį matome didžiulį potencialą tolesniam augimui ir inovacijų diegimui. Kriptovaliutų pramonė sparčiai keičiasi, o „Binance“ siekia būti priešakyje. Norime vartotojams siūlyti platų produktų spektrą – tiek pradedantiesiems, tiek pažengusiems prekybininkams. Išlaikome dėmesį pasitikėjimo, skaidrumo ir saugumo stiprinimui, nes tai yra pagrindas kitam kriptovaliutų įsisavinimo etapui“, – sako vienas „Binance“ vadovų Richardas Tengas.

    Didėjant pasauliniam reguliavimui ir mažėjant technologiniams barjerams pusė visų „Binance“ vartotojų dabar save identifikuoja kaip ilgalaikius kriptovaliutų turėtojus. Tai rodo, kad pasitikėjimas ilgalaike kriptovaliutų verte nuolat auga. Šis pasitikėjimas „Binance“ skatina išlaikyti dėmesį skaidrumui, saugumui ir į vartotojus orientuotoms inovacijoms, kad kiti šimtai milijonų vartotojų į kriptovaliutų ekonomiką žengtų su pasitikėjimu.

    Pranešimą paskelbė: Goda Diečkutė, UAB Headline Agency

    „BNS Spaudos centre“ skelbiami įvairių organizacijų pranešimai žiniasklaidai. Už pranešimų turinį atsako juos paskelbę asmenys bei jų atstovaujamos organizacijos.

    „Binance“, didžiausia pasaulyje kriptovaliutų birža pagal prekybos apimtis ir vartotojų skaičių, pasiekė reikšmingą reguliacinę pergalę: Abu Dabio tarptautinio finansų centro (ADGM) Finansinių paslaugų reguliavimo institucija (FSRA) oficialiai patvirtino „Binance“ globalios platformos „Binance.com“ veiklą pagal visapusišką reguliacinę sistemą.

    Šis išsamus reguliacinis patvirtinimas apima „Binance“ globalią platformą „Binance.com“ per tris atskiras ADGM teritorijoje veikiančias reguliuojamas įmones. Kiekviena iš jų – birža, atsiskaitymų centras ir brokerių-prekybininkų paslaugų įmonė – turi atskiras reguliavimo teises vykdyti konkrečią finansinių paslaugų veiklą pagal ADGM tarptautiniu mastu pripažintą, aukso standartą atitinkančią reguliacinę sistemą.

    „Nest Services Limited“ (netrukus bus pervadinta į „Nest Exchange Limited“) gavo patvirtinimą kaip pripažinta investicijų birža (RIE) ir gali valdyti daugiašalę prekybos platformą. Ji atsakinga už visas biržos prekybos veiklas, įskaitant spot ir išvestinių finansinių instrumentų sandorius.

    „Nest Clearing and Custody Limited“ tapo pripažinta atsiskaitymo įstaiga (RCH) ir gavo papildomų leidimų teikti globos bei centrinių depozitoriumų (CSD) paslaugas. Įmonė rūpinsis sandorių atsiskaitymais, vykdymu ir skaitmeninių aktyvų saugiu saugojimu, užtikrindama patikimą veiklos stabilumą ir turto apsaugą.

    „BCI Limited“ (netrukus bus pervadinta į „Nest Trading Limited“) patvirtinta kaip brokerių-prekybininkų įmonė, galinti prekiauti investicijomis, organizuoti sandorius, valdyti turtą, teikti globos ir pinigų paslaugas. Ji teiks „Binance“ ne biržos paslaugas, įskaitant OTC prekybą, konvertavimo paslaugas ir kitas tiesiogines prekybos operacijas.

    „Per gerbiamą ADGM sistemą pasiektas reguliacinis statusas atspindi mūsų gilų įsipareigojimą laikytis taisyklių, užtikrinti skaidrumą ir vartotojų apsaugą. ADGM yra viena iš labiausiai gerbiamų finansų reguliavimo institucijų pasaulyje, o turėdami FSRA licenciją pagal jų „auksinį standartą“ rodome, kad „Binance“ atitinka aukščiausius tarptautinius standartus atitikties, valdymo, rizikų valdymo ir vartotojų apsaugos srityse. Ši licencija suteikia reguliacinį aiškumą ir teisėtumą, leidžiantį „Binance“ vykdyti savo pasaulinę veiklą pagal ADGM. Nors mūsų globalios operacijos išlieka paskirstytos, pasitelkiant talentus ir inovacijas visame pasaulyje ši reguliacinė bazė suteikia mūsų vartotojams ramybę žinant, kad „Binance“ veikia pagal pasaulyje pripažintą aukso standartą atitinkančią sistemą. Esame dėkingi FSRA už novatorišką požiūrį, kuris saugo vartotojus ir skatina inovacijas“, – sako Richardas Tengas, „Binance“ vadovas.

    „Džiaugiamės galėdami pasveikinti „Binance“, svarbų pasaulinį skaitmeninių aktyvų ir finansinių inovacijų žaidėją, ADGM. Jų buvimas pabrėžia Abu Dabio, kaip pirmaujančio tarptautinio inovacijų, tvaraus augimo ir finansų ateities centro, statusą. Tikimės, kad jie pasinaudos pažangia ADGM reguliacine sistema ir dinamiška ekosistema, prisidėdami prie inovatyvesnės, įtraukesnės ir ateičiai pasiruošusios pasaulinės finansų sektoriaus evoliucijos“, – teigia Ahmedas Jasimas Al Zaabi, ADGM pirmininkas.

    Turėdama daugiau nei 300 milijonų registruotų vartotojų visame pasaulyje ir daugiau nei 125 trilijonų JAV dolerių bendras prekybos apimtis, „Binance“ daro didelį poveikį skaitmeninių aktyvų ekosistemos raidai kuriant saugią, skaidrią ir taisykles visiškai atitinkančią infrastruktūrą. Veikimas pagal tvirtą ADGM finansinių paslaugų sistemą užtikrina, kad visi „Binance“ vartotojai platformai žengiant į kitą institucinio ir privataus sektoriaus naudojimo etapą galėtų naudotis aukščiausiais priežiūros ir vartotojų apsaugos standartais.


    Lietuvos bankas primena – pereinamasis laikotarpis, per kurį kriptoturto paslaugų teikėjai privalo gauti licenciją, mūsų šalyje baigiasi šių metų gruodžio 31 d. Po to licencijos neturinčios įmonės nebegalės teikti su kriptoturtu susijusių paslaugų. Pokyčiams turi pasirengti ir teikėjai, ir šių paslaugų naudotojai.

    „Mūsų vertinimu, įmonės, kurios atsakingai rengėsi licencijavimui, prašymus mums jau yra pateikusios. Šiuo metu vertiname keletą prašymų ir siekiame, kad sprendimai dėl jų būtų priimti iki pereinamojo laikotarpio pabaigos. Tenka pripažinti, kad didžioji dalis pareiškėjų kreipėsi į mus būdami nepakankamai pasirengę licencijavimui ir būsimai veiklai. Ypač paskutinėmis savaitėmis pateikiamos naujos paraiškos neatitinka net minimalių reikalavimų. Tai kelia klausimų ir abejonių dėl tokių pareiškėjų kompetencijos bei požiūrio“, – sako Arūnas Raišutis, Lietuvos banko Teisės ir licencijavimo departamento direktorius.

    Nuo šių metų pradžios Lietuvos banke gauta beveik 50 įmonių prašymų dėl kriptoturto paslaugų teikėjo licencijos išdavimo, kai kurios įmonės kreipėsi kelis kartus po to, kai paraiška buvo atmesta. Šiuo metu nagrinėjama daugiau nei 10 paraiškų, kol kas kriptoturto paslaugų teikėjo licencija išduota tik vienai įmonei.

    Į VĮ Registrų centro sąrašus įrašyti virtualiųjų valiutų keityklos ir depozitinių virtualiųjų valiutų piniginių operatoriai, neplanuojantys tęsti veiklos, turėtų nedelsti ir aktyviai informuoti klientus apie numatomą veiklos nutraukimą. Klientams turi būti pateiktas veiklos užbaigimo terminas, išsamios lėšų ir kriptoturto pervedimo instrukcijos. Ši informacija turi būti skelbiama šių operatorių interneto svetainėse, socialinių tinklų paskyrose, siunčiama žinomais klientų kontaktais.

    Licencijų nesiekiantys operatoriai turi imtis visų veiksmų, kad jų klientams priklausantis turtas būtų grąžintas iki to laiko, kai jie neteks teisės teikti su kriptoturtu susijusių paslaugų. Operatoriai turėtų nedelsdami perduoti saugoti klientų turtą jų nurodytiems kriptoturto ir (arba) piniginių lėšų saugotojams arba pervesti klientams priklausantį kriptoturtą į nurodytas saviprieglobes pinigines (angl. self-hosted wallet). Lietuvos bankas turi teisę blokuoti nelegaliai (neturint reikiamo veiklos leidimo) finansines paslaugas teikiančių įmonių interneto svetaines, kartu įtraukdamas šias įmones ir jų administruojamas interneto svetaines į viešai skelbiamą nelegalių subjektų sąrašą.

    Savo ruožtu investuotojai, kurie naudojasi operatorių paslaugomis, jau dabar turėtų pasidomėti, ar jiems paslaugas teikianti įmonė siekia gauti kriptoturto paslaugų teikėjo licenciją ir kokiame etape šis procesas yra. Investuotojai gali pasirinkti, kur saugoti savo kriptoturtą, tačiau svarbu, kad tą darytų reikiamą veiklos leidimą turintis kriptoturto paslaugų teikėjas. Lietuvos bankas rekomenduoja investuotojams nedelsti ir pervesti jiems priklausantį kriptoturtą į prižiūrimą bendrovę, turinčią licenciją teikti kriptoturto paslaugas.

    Lietuvos bankas kartu su Europos finansų rinkos priežiūros institucijomis yra įspėjęs vartotojus apie su kriptoturtu susijusią riziką ir primena, kad, priklausomai nuo kriptoturto rūšies ir paslaugų teikėjo, vartotojai gali susidurti su didesne rizika, o jų teisių apsauga gali būti ribota arba jos apskritai gali nebūti.


    Pastaruoju metu technologijų ir finansų pasaulyje vis dažniau minima daugeliui dar menkai pažįstama sąvoka Web3. Skirtingai nei dabartinis visų naudojamas Web2 tinklas, kurio pagrindą sudaro didžiosios technologijų platformos ir jų valdoma duomenų infrastruktūra, Web3 siekia patiems vartotojams internete suteikti daugiau kontrolės ir nuosavybės teisių. Investicijos į Web3 projektus ir infrastruktūrą pastaruoju metu sparčiai auga, o šios srities inovacijos vis dažniau peržengia kriptovaliutų pasaulio ribas.

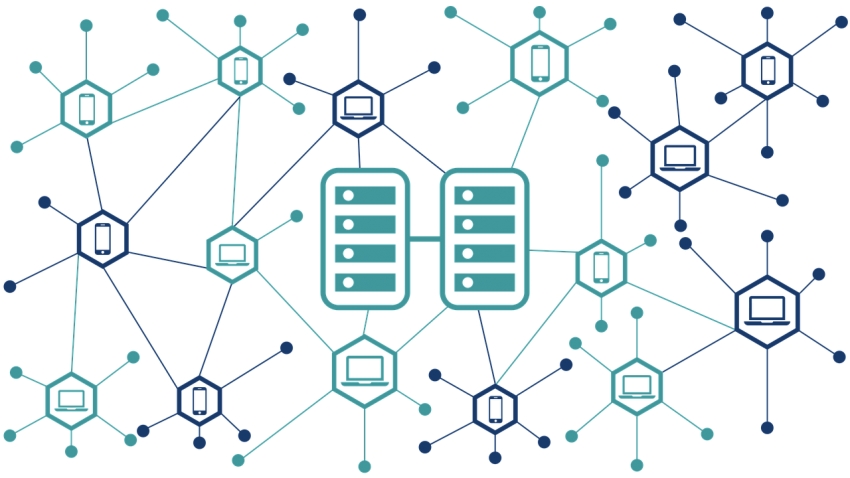
    Technologijos esmė – veikti be tarpininkų, pasitelkiant blokų grandinės (angl. blockchain) technologiją. Web3 atveria visiškai naują finansų sektoriaus erą, kurioje tarpininkų poreikis mažėja, o galimybių – daugėja. Tradiciniai bankai ar finansinės institucijos Web3 eroje nebėra būtini, nes decentralizuotos finansų platformos (DeFi) leidžia žmonėms skolintis, investuoti ar vykdyti sandorius tiesiogiai, be tarpininkų. Visi sandoriai įrašomi blokų grandinėje – jie tampa skaidrūs, saugūs ir nekintami.

    „Šiandien kriptovaliutų pasaulyje tai viena karščiausių temų. Tai, kas dar prieš kelerius metus atrodė lyg mokslinė fantastika, šiandien tampa realybe ir pritaikoma praktiškai. Sektorius pamažu juda iš eksperimentavimo į brandos etapą. Web3 technologijos vystosi žaibiškai – netolimoje ateityje jos vis dažniau bus taikomos mūsų kasdienybėje“, – sako Jonas Juengeris, didžiausios šalies kriptovaliutų bendrovės „Bifinity“ vadovas.

    Kriptovaliutos ir kitos skaitmeninės turto formos suteikia galimybę lengviau dalyvauti tarptautinėse finansų rinkose, atveria prieigą prie naujų investicinių produktų ir skatina inovacijas.

    „Paprastai tariant, Web3 kuria labiau prieinamą, demokratišką ir skaidrų finansų pasaulį, kuriame kiekvienas vartotojas gali tapti savo finansų valdytoju be jokių tarpininkų“, – priduria J. Juengeris.

    Palies ne vieną verslo sektorių

    Bendrovės vadovo teigimu, Web3 daugiausia galimybių suteiks finansų sektoriui, kūrybinėms industrijoms, nuo patikimų tiekimo grandinių priklausančioms bendrovėms, taip pat duomenų valdymo, tapatybės nustatymo iššūkių turinčioms įmonėms.

    Pavyzdžiui, finansų pasaulyje ši technologija suteikia galimybę skolintis, investuoti ar atsiskaityti tiesiogiai, be bankų įsikišimo. Sandoriai įrašomi į blokų grandinę, todėl jie tampa skaidrūs, greiti ir pigesni.

    Didelę įtaką Web3 turi ir verslo santykiams – išmaniosios sutartys leidžia automatiškai įvykdyti susitarimus be notaro ar tarpininko, o tiekimo grandinėse galima sekti kiekvieną žingsnį nuo gamybos iki kliento.

    Kūrybos pasaulyje menininkai ir autoriai gali tiesiogiai parduoti savo darbus skaitmeniniu formatu, paversdami juos unikaliu žetonu (NFT). Tai leidžia kūrėjams gauti atlygį be tarpininkų – galerijų, leidėjų ar prekybos platformų.

    Svarbus pokytis vyksta ir duomenų valdymo srityje – žmonės gali patys kontroliuoti savo skaitmeninę tapatybę ir nuspręsti, su kuo dalintis informacija, užuot pasikliovę didžiosiomis technologijų įmonėmis. Net kasdienės paslaugos, pavyzdžiui, bilietų pirkimas, draudimo sutarčių pasirašymas ar nekilnojamojo turto sandoriai, ateityje galės būti atliekamos tiesiogiai, greitai ir be papildomų mokesčių.

    Web3 siekia sukurti internetą, kuris priklauso žmonėms – vietoje tarpininkų vartotojai patys valdo bet kokią savo nuosavybę.

    Erdvės tobulėti vis dar nemažai

    Nors Web3 technologijos žada skaidresnį, decentralizuotą internetą, šiandien šis sektorius vis dar turi nemažai erdvės tobulėti.

    Dauguma decentralizuotų tinklų vis dar negali prilygti tradiciniams Web2 sprendimams greičiu ir patogumu vartotojams. Tai stabdo platesnį technologijos pritaikymą kasdienėms paslaugoms.

    Kitas reikšmingas iššūkis – reguliacinis neapibrėžtumas. Įvairiose šalyse vis dar diskutuojama, kaip traktuoti kriptovaliutas, tokenus ar decentralizuotas organizacijas (DAO). Dėl to verslams vis dar sunku aiškiai suprasti, ar verta investuoti ir plėtoti Web3 projektus.

    Vartotojų pasitikėjimas – dar viena jautri sritis. Po kelių didelio masto kriptovaliutų rinkos sukrėtimų, nepatikimų biržų bankrotų ar „kilimų traukimo“ (angl. rug pull) atvejų visuomenė atsargiau žvelgia į decentralizuotas technologijas. Tad vis dar svarbu įrodyti, kad Web3 tinklas gali būti ne tik inovatyvus, bet ir saugus bei atsakingas.

    Galiausiai, išlieka ir ekologiniai klausimai – kai kurios blokų grandinės platformos sunaudoja daug energijos atlikdamos sandorius ir taip prisideda prie klimato kaitos problemų.


    Pasaulinė mokėjimų technologijų bendrovė „Visa“, bendradarbiaudama su „Tenity“, pristato „Visa Innovation Program Europe – Nordics & Baltics“ – į pilotinius projektus orientuotą bendradarbiavimo platformą, kuria siekiama spartinti „fintech“ sektoriaus augimą. Startuoliams bus suteikiama galimybė užmegzti ryšius su plačiu „Visa“ partnerių ir klientų tinklu, jungiančiu 200 šalių, bei naudotis „Visa“ technologijomis, resursais ir patirtimi.

    „Didžiuojamės galėdami pristatyti „Visa Innovation Program Europe – Nordics & Baltics“ platformą. Šis regionas pasižymi verslumu ir skaitmeniniu pažangumu „fintech“ srityje. Atnešdami čia mūsų patikrintą inovacijų platformą, padedame startuoliams atrasti naujų galimybių plėstis, bendradarbiauti ir kurti mokėjimų ateitį tiek vietiniu, tiek pasauliniu mastu“, – sako Philipas Konopikas, „Visa“ Šiaurės ir Baltijos šalių regiono vadovas.

    Iki šiol „Visa Innovation Program Europe“ padėjo 120 sėkmingų „fintech“ įmonių aštuoniose šalyse, atrinktų iš daugiau nei 1 200 paraiškų. Šiaurės ir Baltijos šalims šįkart skirta programa leis spartinti „fintech“ sektoriaus plėtrą šiame regione, skatinant startuolių ir „Visa“ pasaulinės ekosistemos bendradarbiavimą, kad inovatyvūs sprendimai rinką pasiektų greičiau ir efektyviau.

    „Lietuva tapo vienu iš pagrindinių „fintech“ centrų Europoje, o ši programa šią poziciją dar labiau sustiprins. Sujungdami Lietuvos startuolius su „Visa“ pasauliniu tinklu ir patirtimi, galime paspartinti jų augimą ir paremti pažangiausių mokėjimų sprendimų kūrimą“, – sako Juris Paegle, „Visa“ Lietuvos padalinio vadovas.

    „Visa Innovation Program Europe – Nordics & Baltics“ programa regiono „fintech“ įmonėms atvers naujas galimybes. Dalyviai galės naudotis „Visa“ API per „Visa Developer Platform“, pasiekti pasaulinius investicinius tinklus per „Tenity“ ir tyrinėti naujas rinkas. Programoje taip pat numatyta patyrusių pramonės ekspertų mentorystė bei bendradarbiavimo galimybės su regioniniais bankais bei finansų institucijomis.

    Daugiau nei 160 „Visa Innovation Program“ partnerių ši programa suteikia galimybę pasinaudoti kruopščiai atrinkta inovatyvių „fintech“ įmonių baze ir užtikrinti tiesioginį kelią į naujus skaitmeninius sprendimus taupant laiką ir lėšas.

    „Šios programos startas sutampa su itin sparčiu regiono „fintech“ sektoriaus augimu, kurį skatina gyvybinga startuolių bendruomenė ir naujos technologijos. Tai svarbus žingsnis, atnešantis „Visa“ patikrintą platformą į vieną iš dinamiškiausių Europos centrų. Ji skatins bendradarbiavimą, spartins inovacijas, leis atverti naujas augimo galimybes bei sustiprins regiono, kaip skaitmeninių finansų lyderio, poziciją pasaulyje. Džiaugiamės galėdami kartu su „Visa“ pristatyti šią iniciatyvą Šiaurės ir Baltijos šalims“, – sako Kaanas Akinas, „Tenity“ vykdomasis partneris ir komercijos vadovas.

    Programa atvira visoms Šiaurės ir Baltijos šalių „fintech“ įmonėms, turinčioms stiprią rinkos poziciją. Paraiškos priimamos nuo spalio 6 d., o atrinkti dalyviai bus paskelbti gruodį.

    Daugiau informacijos ir paraiškų teikimas: https://www.visainnovationprogram.com/nb/

    Bitkoino, pagrindinės pasaulio kriptovaliutos, kaina kirto rekordinę 125 tūkst. JAV dolerių kainos ribą. Tai įspūdingas šuolis turint omenyje, dar balandį bitkoinas kainavo mažiau nei 80 tūkst. JAV dolerių. Deja, itin sėkmingi šios kriptovaliutos metai ne tik žadina investuotojų viltis ateityje išvysti dar spartesnį kainos augimą, bet ir augina finansinių sukčių apetitą.

    Bitkoino kainos augimas pateisina investuotojų optimizmą. Didžiausios pasaulyje kriptovaliutų prekybos biržos „Binance“ Lietuvoje šiemet atliktas kriptovaliutų naudotojų tyrimas atskleidė, kad beveik ketvirtadalis (24 proc.) platformos naudotojų prognozavo, jog dar 2025-aisiais pagrindinė kriptovaliuta peržengs 125 tūkst. JAV dolerių kainą.

    Vertindami bitkoino perspektyvas artimiausioje ateityje – 2030 metais – daugiausia apklaustųjų, beveik 28 proc., atsakė manantys, kad kriptovaliutos kaina įsitvirtins 200–300 tūkst. JAV dolerių intervale. Beveik 11 proc. viliasi kur kas didesnio augimo – iki 300–400 tūkst. dolerių. Daugiau nei 7 proc. respondentų prognozavo, kad bitkoino vertė pasieks 400–500 tūkst. dolerių, dar panašiai tiek pat – ir pusės milijono JAV dolerių ribą.

    Kriptovaliutų kainoms augant ir vis didesniam žmonių ratui imant domėtis jų investicinėmis galimybėmis auga ir rizika susidurti su patiklių žmonių ieškančiais finansiniais sukčiais. Nors apie sukčiavimą siekiant išvilioti pinigus kalbama vis dažniau ir vis daugiau žmonių su juo susiduria, nusikaltėlių schemos tampa vis išradingesnės ir įtikinamesnės, jas atpažinti darosi vis sudėtingiau.

    Lietuvoje veikiančio „Binance“ padalinio „Bifinity“ vadovas Jonas Juengeris pastebi, kad bitkoino vertės augimas nepaisant trumpalaikių svyravimų rodo neblėstantį investuotojų optimizmą. Vis dėlto jis pažymi, kad šiame kontekste vienas pagrindinių bendrovės tikslų šviesti vartotojus ir mokyti juos investuoti saugiai tampa dar svarbesnis.

    „Šiai sričiai skiriame itin didelį dėmesį. Glaudžiai bendradarbiaujame su šalies ir tarptautine teisėsauga, nuolat dalijamės informacija ir turimomis žiniomis apie naujas schemas, sukčiavimo atvejus. Akivaizdu, kad vienas iš svarbiausių ginklų prieš šiuos nusikaltėlius yra gyventojų informavimas ir mokymas atpažinti sukčiavimo metodus. Mes aktyviai stebime rinką dėl įvairių sukčiavimo atvejų ir jei pastebime atakų padidėjimą tam tikroje šalyje, iš anksto įspėjame tos šalies vartotojus programėlės žinute būti ypač atsargiems. Jei naudojatės „Binance“ programėle, perspėjimus greičiausiai esate matę“, – sako J. Juengeris.

    Stebi sukčių suaktyvėjimą

    Pastaruoju metu bendrovė fiksavo sukčiavimo atvejų žinučių programėlėse – „Viber“, „WhatsApp“, „Telegram“ ir kt.

    Sukčiai automatizuotai prideda žmones į tariamai oficialias grupes, naudodami tokių gerai žinomų įmonių kaip „Binance“ logotipus. Grupėse dažniausiai vartojama prasta, mašininė kalba, o jų tikslas – įtikinti vartotoją sumokėti už tariamas VIP investavimo paslaugas ar mokymus.

    Čia dažnai siūlomos ir netikros dovanos – grupių nariams pažadamos nemokamos kriptovaliutos, nors iš tikrųjų niekas nieko nedalija, o sukčiai prašo mokėti „dalyvio mokestį“ arba išvilioja konfidencialią informaciją, pavyzdžiui, prisijungimus prie bankų sąskaitų ar kriptovaliutų piniginių.

    Į neaiškias grupes šiose programose įtrauktus vartotojus J. Juengeris perspėja, kad jos neturi jokio ryšio su „Binance“, o apie kiekvieną tokią užfiksuotą grupę nedelsiant pranešama, kad būtų imtasi veiksmų.

    „Jokia gerai žinoma ir patikima investicijų platforma nekuria viešų grupių ir automatiškai neprideda prie jų žmonių. Tokie kanalai neturi nieko bendro su įmonėmis, kurių vardu prisidengia, nors gali atrodyti įtikinamai. Visų pirma, būkite ypač atsargūs su nepageidaujamomis žinutėmis ar kvietimais, kurie žada greitą pelną ar išskirtines investavimo galimybes. Visada tikrinkite šaltinius, o jei kyla įtarimų – pasitikrinkite informaciją oficialiuose įmonių tinklalapiuose arba pasikonsultuokite su patikimais šaltiniais. „Binance“ ar „Bifinity“ niekada nesusisiekia su žmonėmis be jų prašymo, nesuteikia finansinių patarimų ir nerekomenduoja investicijų“, – pabrėžia bendrovės vadovas.

    Schemos – įvairiausios

    Pinigų plovimo prevencijos kompetencijų centro duomenimis, vien per antrąjį šių metų ketvirtį gyventojai prarado beveik 7 mln. eurų. Užfiksuota 4,5 tūkst. bandymų išvilioti pinigus, nusitaikyta į 20 mln. eurų. Finansų įstaigos sustabdė 12,2 mln., o 630 tūkst. eurų grąžinta nukentėjusiesiems.

    Netikros grupės pokalbių platformose – tik viena iš daugelio sukčių naudojamų schemų. Daug nuostolių gyventojams pridaro autoritetingais asmenimis apsimetę nusikaltėliai. Jie prisistato kaip pareigūnai ar įmonių darbuotojai, siekdami išvilioti pinigus ar konfidencialią informaciją. Labai svarbu neužmiršti – jokie institucijų darbuotojai niekada nesikreips tiesiogiai, neprašys asmeninių duomenų, prisijungimų kodų ir panašios informacijos.

    Investavimui populiarėjant vis dažniau pasitaiko investicinio sukčiavimo atvejų. Tai apgaulės, kai investuojant per tam tikras svetaines, programėles ar brokerius žadama itin didelė grąža. Sukčiai dažnai prisistato kaip ekspertai ir iš pradžių moka dalį „grąžos“, tačiau galiausiai investuotojai praranda visas savo lėšas.

    Investuotojų pasaulyje puikiai žinomos ir „kilimų traukimo“ (angl. „rug pull“) schemos – tai apgaulė, kai kriptovaliutų projekto kūrėjai pritraukia investuotojų pinigus, o vėliau staiga sustabdo projektą ir pasisavina visas lėšas.

    Svarbu mokėti atpažinti ir Ponzi schemas, kai grąža investuotojams kurį laiką mokama iš naujų dalyvių įmokų, o ne iš realaus pelno. Dalyviai dažnai įtikinami įtraukti draugus ar artimuosius, o galiausiai schemos sugriūva ir visi lieka be pinigų.

    Ką daryti susidūrus su sukčiais ar nukentėjus?

    Pastebėjus, kad esate pridėti į įtartiną grupę – rekomenduojama ją nedelsiant palikti ir pranešti apie sukčiavimą programėlės administracijai. 

    Jei tapote sukčiavimo auka, svarbiausia veikti nedelsiant. Kuo greičiau apie schemas pranešama, tuo didesnė tikimybė sustabdyti sukčius ir apsaugoti kitus.

    „Kreipkitės į teisėsaugą ir praneškite apie incidentą pačiai platformai, kurios vardu naudojantis įvyko apgavystė. Svarbu pateikti kuo daugiau informacijos: naudotojo vardą, profilio nuorodą, pokalbių turinį, ekrano nuotraukas ar kitus įrodymus“, – pataria J. Juengeris.

    Ekspertai pabrėžia, kad vienas veiksmingiausių ginklų prieš sukčius – budrumas, atsargumas ir žinojimas, kokiomis schemomis jie dažniausiai naudojasi, bei neabejingumas apie sukčiavimo atvejus informuojant teisėsaugos institucijas.
    Europos elektroninių pinigų įstaiga (EMI) „payabl.“ steigia naują padalinį Vilniuje, kuris taps pagrindine įmonės veiklos baze Baltijos ir Šiaurės Europos šalyse. Šis žingsnis leis plėsti komandą, stiprinti paslaugų pasiūlą ir atliepti augančią verslų paklausą moderniems finansiniams sprendimams.

    Rugsėjo 24 d., 2025. „payabl.“, Europos finansinių technologijų bendrovė, siūlanti mokėjimų sprendimus ir verslo sąskaitas įvairių sektorių įmonėms, atidaro padalinį Lietuvoje. Bendrovė jau kelerius metus telkė komandą Vilniuje, o dabar miestas tampa pagrindiniu plėtros centru Baltijos regione. Padaliniui vadovaus įmonės rinkodaros direktorė (CMO) Esfira Zaka.

    „Lietuva – vienas dinamiškiausių finansinių technologijų centrų Europoje – čia veikia pažangi reguliacinė sistema, gausu aukštos kvalifikacijos specialistų, o verslo bendruomenė yra labai aktyvi., – sako E. Zaka. – Naujojo padalinio įsteigimas leis mums stiprinti komandą ir toliau plėtoti „payabl.one“ platformą, kuri vienoje vietoje sujungia visus el. prekybos žaidėjams ir paslaugų bei technologijų teikėjams reikalingus finansinius įrankius.“

    Pastaraisiais metais įmonė stabiliai augo ir pristatatė naujus produktus: mokėjimo terminalus (2023 m.), daugiavaliutes verslo sąskaitas (2024 m.) ir virtualias mokėjimo korteles (2025 m.). Sukaupusi ilgametę patirtį elektroninės prekybos atsiskaitymų srityje ir pristatydama naujus produktus, bendrovė siekia dar labiau sustiprinti savo pozicijas Baltijos šalyse ir Skandinavijoje. 

    Strateginis centras regiono augimui

    Lietuvoje šiuo metu veikia 282 finansinių technologijų įmonės, aptarnaujančios daugiau kaip 30 milijonų ES klientų ir įdarbinančios beveik 8 000 specialistų – dvigubai daugiau nei prieš penkerius metus. Lietuva taip pat pirmauja ES pagal išduotų mokėjimo ir elektroninių pinigų įstaigų licencijų skaičių, todėl, „Invest Lithuania“ teigimu, šalis išlieka viena patraukliausių vietų Europoje finansinių technologijų plėtrai.

    Baltijos šalys ir jas supančios rinkos yra vienos sparčiausiai augančių Europos Sąjungoje, o ypač išsiskiria technologijų, elektroninės prekybos ir mobilumo sektoriai. Tokios šalys kaip Švedija, Estija ir Lenkija taip pat pasižymi didelėmis investicijomis į skaitmeninę infrastruktūrą ir sparčiai augančiu naujos kartos įmonių skaičiumi.

    „Lietuva turi visas sąlygas tapti mūsų įmonės veiklos baze Baltijos šalyse ir Šiaurės Europoje. Vilniaus, kaip regiono centro, vaidmenį sustiprina jo geografinė padėtis, draugiška aplinka verslui ir gausus technologijų talentų pasirinkimas. Būdama lietuvė, didžiuojuosi, kad mūsų įmonė dar labiau įsitvirtina čia, ir nekantrauju matyti mūsų komandos bei įmonės augimą šalyje“, – pridūrė „payabl.“ grupės generalinė direktorė Ugne Buracienė.

    Jonas Juengeris, Lietuvoje veikiančio kriptovaliutų bendrovės „Binance“ padalinio „Bifinity“ vadovas

    Kriptovaliutų pasaulis dėl savo naujumo ir paslaptingumo vis dar apipintas įvairiausiais mitais. Daugelis tikriausiai yra girdėję, kad kriptovaliutos neturi realios vertės, yra skirtos tik spekuliacijoms ar siekiui greitai praturtėti. Tačiau tai – tik mitai, kuriuos dažniausiai skleidžia žmonės, kriptovaliutų niekada neturėję, jomis nesidomėję ir turintys mažai žinių.

    Vis dėlto jei prieš kelerius metus apie tai, kaip veikia blokų grandinė (angl. blockchain) ir skaitmeninis turtas, suprantančių dar buvo vos vienas kitas, šiandien matau visai kitą situaciją – jas išbando vis daugiau žmonių, vis daugiau jas laiko normalia ilgalaike ir stabilia investicine priemone.

    Skirtingais duomenimis, kriptovaliutas pasaulyje šiandien naudoja 500–800 mln. gyventojų. Jos ypač svarbios tampa šalyse, kurios neturi tiesioginio priėjimo prie pasaulinės finansų sistemos, diversifikacijos siekiantiems investuotojams, taip pat tiems, kurie ieško greitesnių, skaidresnių ir mažesnius transakcijų mokesčius užtikrinančių atsiskaitymo sprendimų.

    „Kriptovaliutos skirtos tik spekuliantams“, „kriptovaliutos nėra reali atsiskaitymo priemonė“, „kriptovaliutos neturi jokios realios vertės“, „kriptovaliutos yra nelegalios“, „kriptovaliutas naudoja tik nusikaltėliai“, „norint naudotis kriptovaliutomis reikia būti IT genijumi“ ir t.t. – deja, tokių frazių vis dar galima išgirsti.

    Suprantu, kad kriptovaliutų sektorius vis dar susiduria su saugumo iššūkiais, nemenkais kainų svyravimais, tačiau daugelis įsisenėjusių mitų apie šias skaitmenines valiutas yra klaidingi. Manau, kad didinant finansinį raštingumą juos labai svarbu paneigti.

    Kriptovaliutos – tik spekuliantams?

    „Binance“ keliose Europos Sąjungos šalyse, tarp kurių buvo ir Lietuva, šiemet atliko kriptovaliutų naudotojų tyrimą, kuris paneigė mitą, esą kriptovaliutas renkasi tik greito praturtėjimo siekiantys žmonės – vis daugiau naudotojų jas vertina kaip ilgalaikę finansinę priemonę. 

    Duomenys rodo, kad net 40 proc. vartotojų jas įsigyja kaip ilgalaikę investiciją, 20 proc. renkasi taupymui ir tik 15 proc. aktyviai užsiima trumpalaike prekyba. 

    Kriptovaliutų vartotojai mini ne tik galimybę gauti didelę investicinę grąžą, bet ir fundamentalias vertybes: decentralizaciją bei finansinę nepriklausomybę, apsaugą nuo infliacijos, taip pat saugumą ir privatumą. Tad požiūris į šią turto klasę yra brandus, joje įžvelgiamos ilgalaikės perspektyvos.

    Be to, 43 proc. kriptovaliutų naudotojų Lietuvoje taip pat investuoja ar prekiauja ir kitomis turto klasėmis. Beveik pusės (45 proc.) jų investiciniuose portfeliuose kriptovaliutos sudaro mažiau nei 10 proc. viso turto. Galime daryti išvadą, kad kriptovaliutas išbando patirties investavimo pasaulyje jau turintys žmonės, kurie puikiai supranta, kaip investavimas veikia, kokias rizikas reikia įvertinti.

    Kitaip nei dažnai manoma, kriptovaliutos nėra tik Z kartos fenomenas. Lietuvoje, kaip ir visame pasaulyje, kriptovaliutomis aktyviau domisi brandūs, gyvenime jau įsitvirtinę naudotojai.

    Apskritai visame pasaulyje pastebima aiški tendencija kriptovaliutas įtraukti į investicinius portfelius – jas naudojant ne tik trumpalaikei prekybai, bet ir kaupimui ateičiai bei turto apsaugai nuo infliacijos. Dėl šių savybių bitkoinas dažnai vadinamas „skaitmeniniu auksu“, o investuotojai jį vertina kaip priemonę diversifikuoti portfelį ir užtikrinti ilgalaikį finansinį stabilumą.

    Kriptovaliutos – ne atsiskaitymo priemonė?

    Kriptovaliutos vis dažniau naudojamos ne tik investicijoms, bet ir realiems atsiskaitymams. Visame pasaulyje sparčiai daugėja pardavėjų ir paslaugų teikėjų, priimančių skaitmeninę valiutą. Verslas investuoja ne veltui – vis daugiau žmonių kriptovaliutas naudoja kasdienėms finansinėms operacijoms.

    Tarp žinomų prekės ženklų, priimančių kriptovaliutas, yra „PayPal“, „Microsoft“, „Starbucks“, „McDonald's“, „Tesla“, „Ferrari“, „Uber Eats“, „Whole Foods“, „Adidas“, „H&M“ ir daugybė kitų.

    Vis daugiau mažesnių prekybos vietų ir elektroninės prekybos platformų priima skaitmeninę valiutą kaip mokėjimo priemonę. „Deloitte“ duomenys rodo, kad daugiau nei 6 tūkst. įmonių visame pasaulyje jau priima bitkoiną ir šis skaičius kasmet labai smarkiai išauga.

    Šie pokyčiai liudija, kad kriptovaliutos palaipsniui tampa įprasta atsiskaitymo alternatyva, suteikiančia greitį, skaidrumą, mažesnius mokesčius, ypač tarptautiniuose mokėjimuose.

    Kriptovaliutos neturi realios vertės?

    Dažnai vis dar išgirsime ir mitą, kad kriptovaliutos – tik spekuliacijos įrankis, neturintis jokios „tikros“ vertės, kaip kad tradiciniai pinigai, nekilnojamasis turtas ar menas. 

    Kriptovaliutos šiuo požiūriu atrodo kitokios, nes jos neegzistuoja kaip fizinis daiktas, jų vertė nėra tiesiogiai susieta su prekių ar paslaugų kiekiu – ją nustato rinka.

    Vis dėlto ir vyriausybių išleisti pinigai, nesvarbu, ar tai būtų doleris, ar euras, savo vertę grindžia pasitikėjimu – vyriausybėmis, institucijomis ir ekonomika. Kriptovaliutos remiasi panašiu principu. Jų vertė kyla ne iš fizinio turto, o iš jų naudotojų pasitikėjimo, naudingumo ir technologinio saugumo, praktinio panaudojimo galimybių – nuo investavimo ir kaupimo ateičiai iki tarptautinių atsiskaitymų be tarpininkų. Dėl šių elementų kriptovaliutų tinklas yra vertinga sistema.

    Be to, kriptovaliutų vertę taip pat kuria, pavyzdžiui, bitkoino atveju, griežtai ribojamas valiutos vienetų skaičiaus – jų išleidžiama ne daugiau nei iš pradžių nustatyta (ne daugiau nei 21 mln. vnt.).

    Kitaip nei tradiciniai aktyvai, kriptovaliutos yra decentralizuotos ir nepriklausomos, todėl suteikia naują dimensiją turto sampratai – vertė čia labiau susijusi ne su fiziniu pagrindu, bet su funkcionalumu, prieinamumu ir naudojimo mastu.

    © 2018 Your Company. All Rights Reserved. Designed By Tripples